本报记者 王雪儿
9月22日,截至午间收盘,A股三大指数集体上行,创业板指、科创综指表现领先。Wind数据显示,上证指数上涨0.22%,报3958.64点;深证成指上涨0.62%,报13814.87点;创业板指上涨0.93%,报3431.11点;科创综指上涨1.10%,报1978.54点。沪深北三市半日合计成交额为1.44万亿元,A股市场超2800只个股上涨。
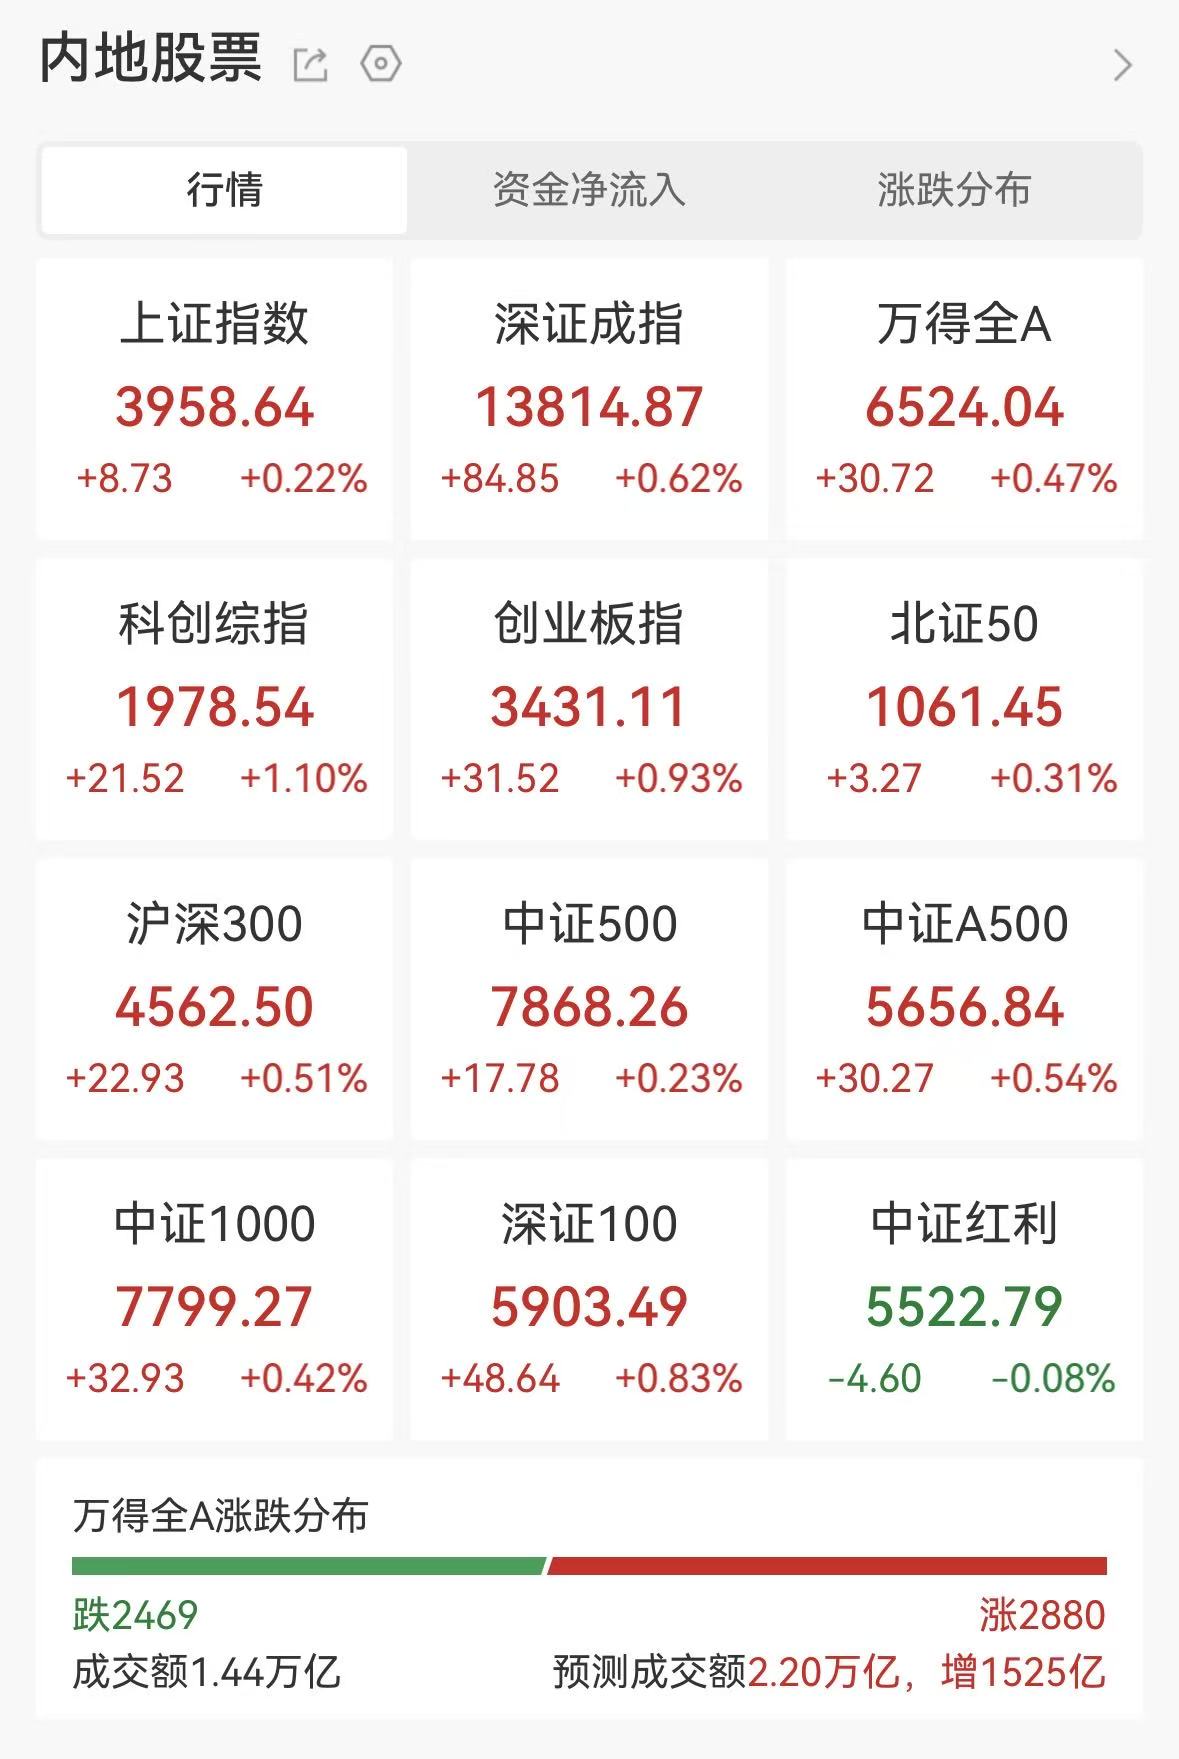
图片来源:Wind数据
申万一级行业中,综合涨1.70%居首,但半日成交仅23.75亿元,为31个行业中最小;传媒、计算机分别涨1.67%、1.57%,家用电器涨1.40%,电子涨1.15%。
从成交看,电子半日成交4413.49亿元居各行业之首,传媒、计算机合计1219.74亿元,涨幅居前的方向体量仍偏小。
与之相对,周期与防御方向表现疲弱。交通运输板块半日跌1.01%,领跌两市;石油石化跌0.92%,国防军工、农林牧渔、钢铁等亦承压回落。
消息面上,Wind数据显示,截至美东时间9月21日收盘,道指涨0.71%报52048.83点,标普500指数涨1.49%报7764.7点;纳指涨2.26%报27122.09点,创收盘历史新高。
从杠杆资金面来看,截至9月21日,沪深北三市的两融余额合计26528.05亿元,较前一交易日增加145.81亿元。其中,融资余额合计26229.62亿元,较前一交易日增加142.67亿元;融券余额为298.43亿元,较前一交易日增加3.15亿元。
分行业看,23个申万一级行业获融资净买入,电子行业以55.82亿元居首,通信、电力设备、机械设备、计算机等行业居前。
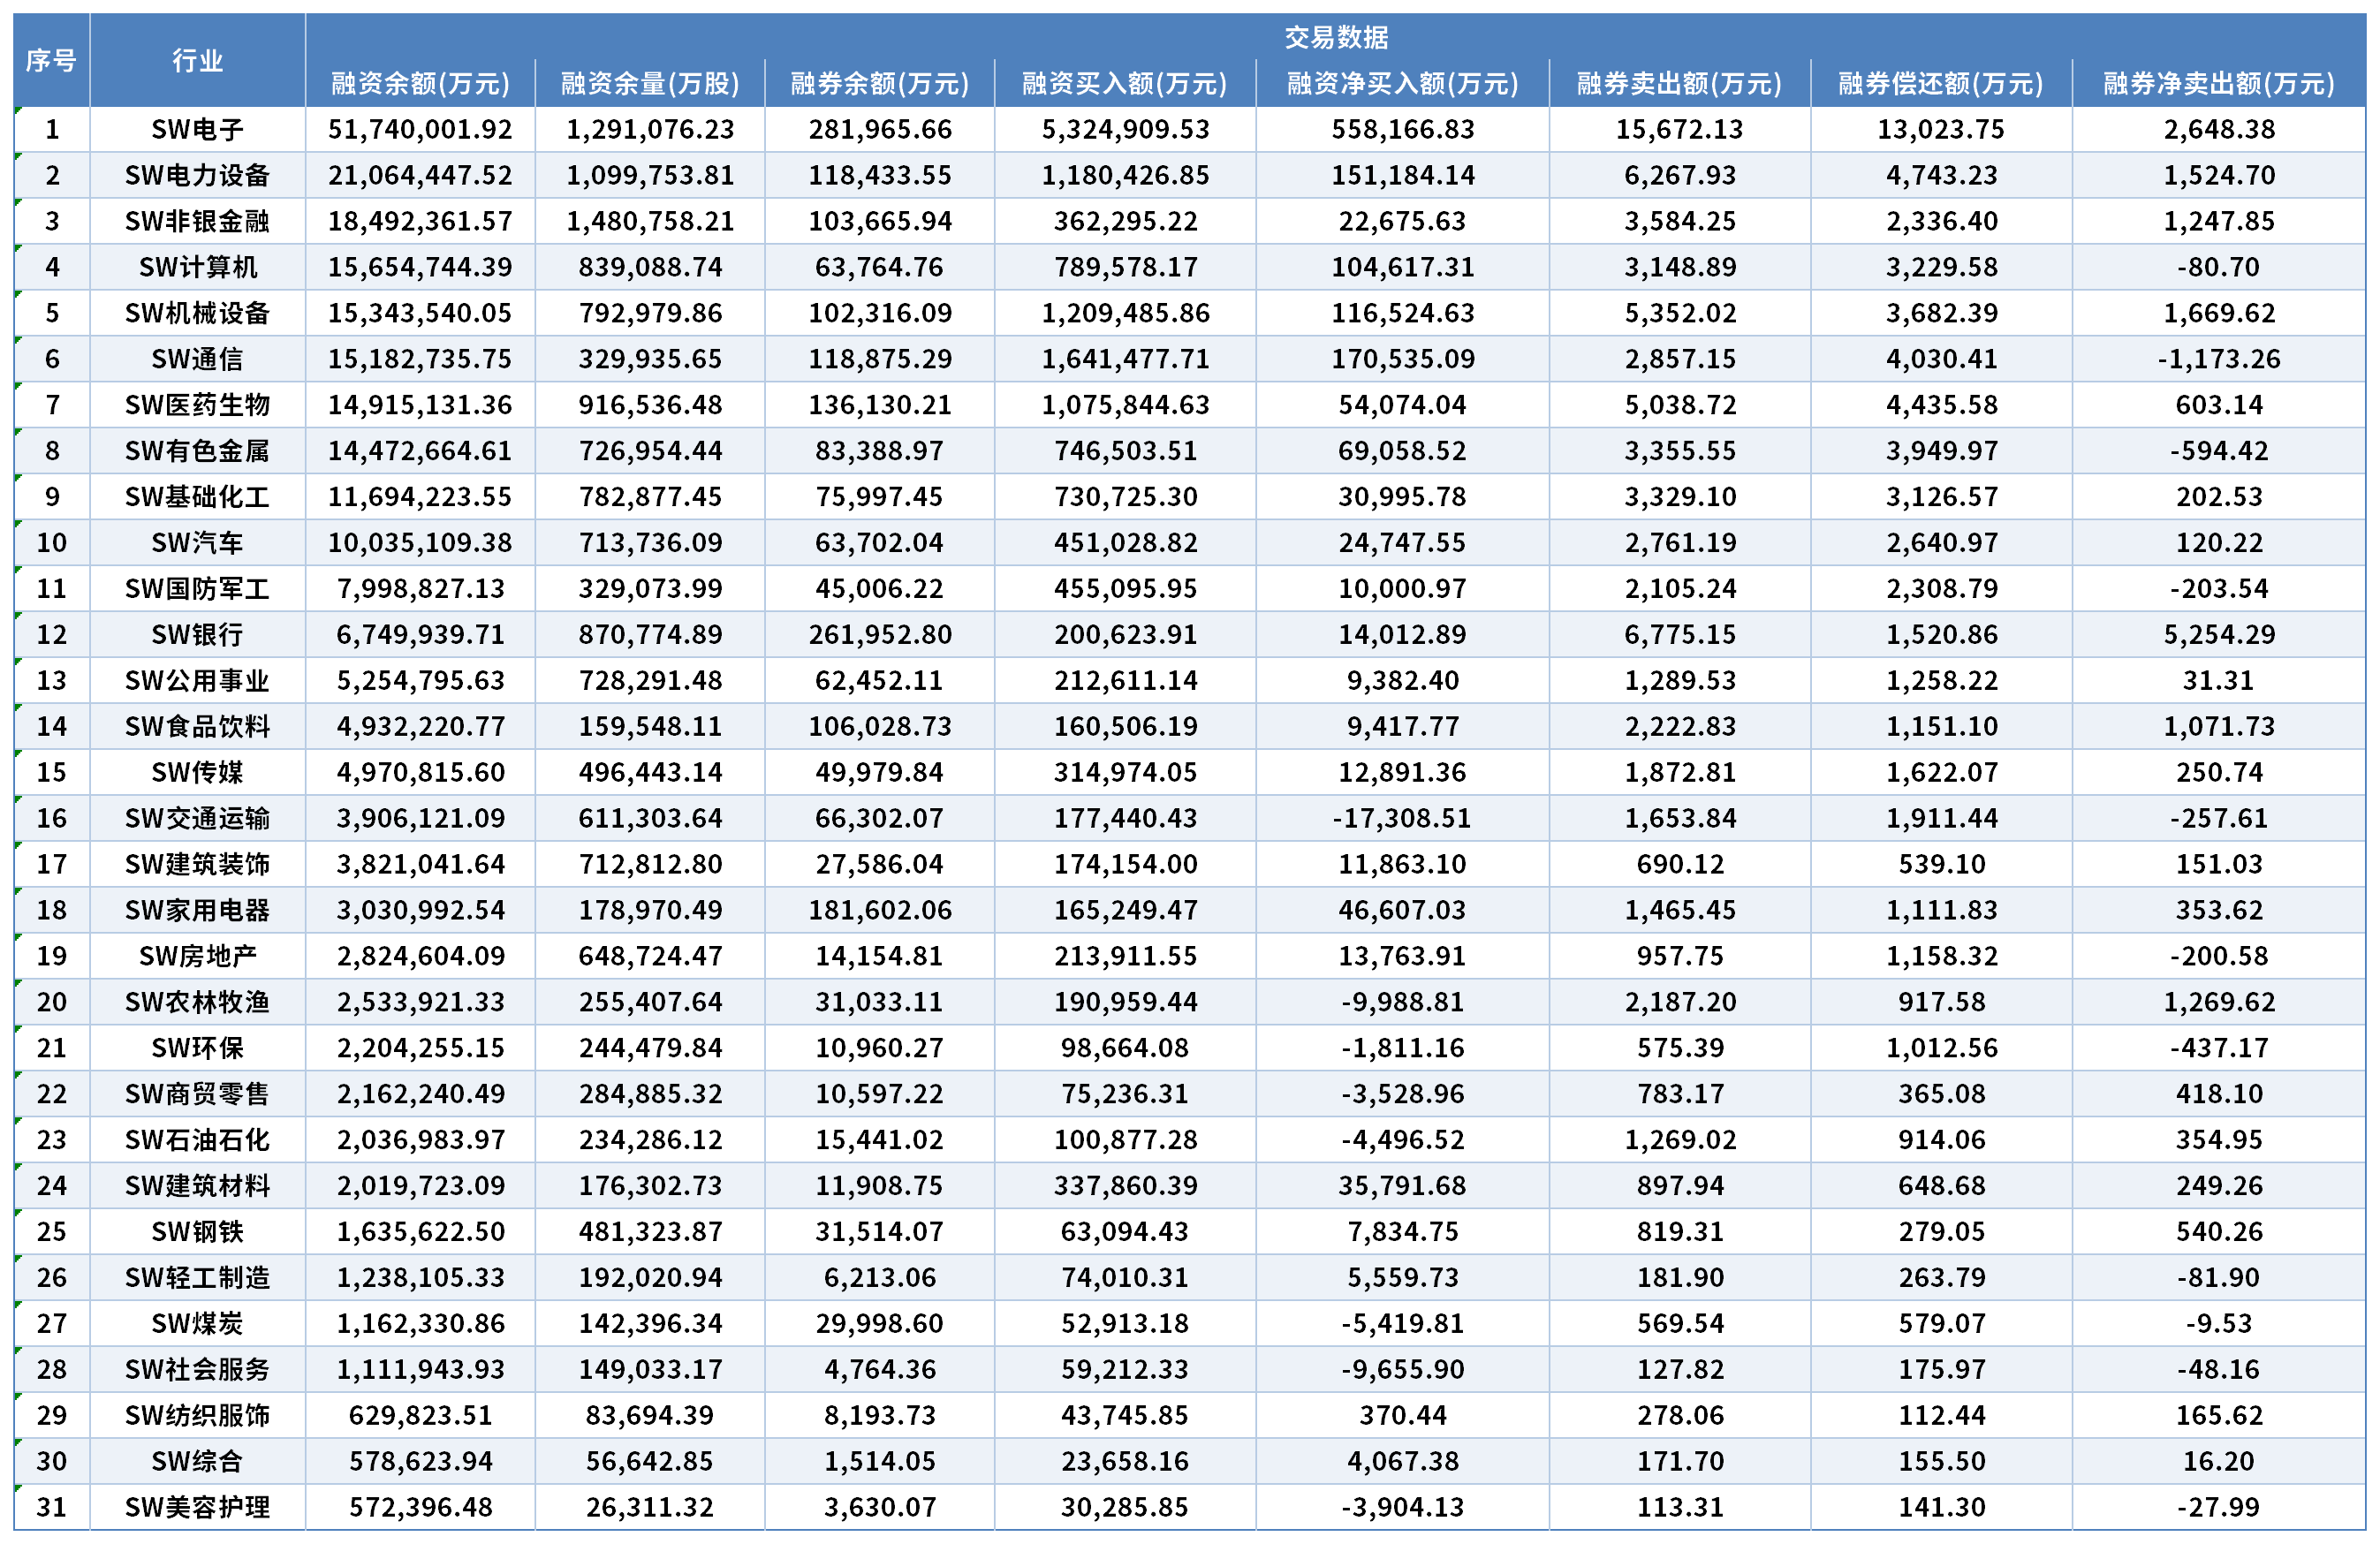
9月21日申万一级行业两融交易情况数据 来源:Wind数据 制表:王雪儿
招商证券研报显示,当前A股外部宏观压力正逐步解除,前期拥挤度已充分消化的科技板块迎来资金回流,有业绩支撑的科技权重有望迎来补涨,后续市场有望迎来变盘节点。
金鹰基金权益研究部宏观策略研究员金达莱对《证券日报》记者表示,近期市场反弹更多是宏观不确定性落地后的试探性修复,但国内需求偏弱与海外高利率仍是制约因素,短期预计以震荡修复为主,需观察核心科技在分化中的承接力度。临近假期,节前避险情绪或影响资金参与。
(编辑 张文玲)
 京公网安备 11010602201377号京ICP备19002521号