本报记者 任世碧
10月28日,申万一级行业机械设备板块集体拉升。同花顺数据显示,截至收盘,该板块上涨3.66%。其中,16只个股涨停:恒工精密、儒竞科技均获20%涨停,杰克科技4天3板,江顺科技2连板,今创集团、中重科技、宁波东力、大丰实业、上海沪工、凯迪股份、博杰股份、*ST和科、五洲新春、宇晶股份、联德股份、山东矿机涨停。
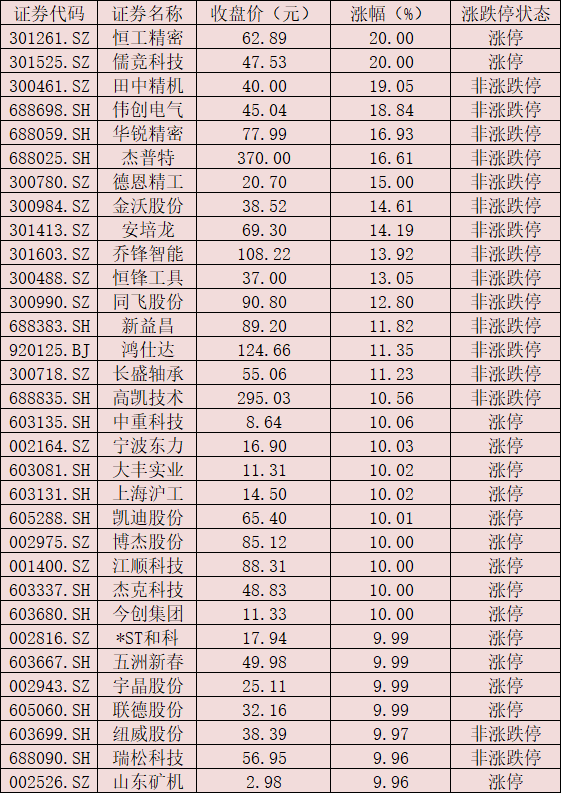
10月28日涨幅居前的机械设备板块个股 数据来源:同花顺 制表:任世碧
对此,排排网财富研究总监刘有华在接受《证券日报》记者采访时表示:“机械设备板块集体拉升,主要受到多重因素驱动。一是产业化进程加速。工业和信息化部近日在国务院新闻办公室新闻发布会上披露,今年上半年,我国人形机器人整机产品突破400款,产量超4万台,预计全年将突破10万台。二是细分赛道景气修复。据中国工程机械工业协会统计,9月份挖掘机出口12806台,同比增长20.7%;1月至9月挖掘机累计出口109744台,同比增长30.4%。在此支撑下,工程机械出口链基本面出现边际改善。三是板块前期调整充分。当前板块估值处于相对低位,风险偏好修复时弹性更大,资金从高位向低位成长方向迁移,机械板块因兼具政策催化与产业预期受到资金关注。”
日前,上海市经济和信息化委员会印发的《上海市加快发展新一代智能制造行动方案》提出,研制推广物理AI装备,研制具备自主感知和决策能力的机器人、工业母机、检测装备等智能制造装备,以智能工厂建设需求推动装备升级与规模应用。近日,商务部等9部门发布《关于加快推进科技兴商的意见》提出,打造智能化场景。培育商业智能体新业态,开发智能导购、智能运营、智能物流等专业智能体。推动具身智能技术在商贸领域落地,拓展家庭服务、商贸物流等应用场景。
基本面上,部分机械设备行业上市公司盈利改善明显。同花顺数据显示,在617家机械设备行业上市公司中,263家公司2026年半年度归属母公司股东的净利润实现同比增长,占比42.63%。另外,截至10月28日收盘,共有260家机械设备行业上市公司披露了2026年三季报,118家公司2026年前三季度归属母公司股东的净利润实现同比增长,占比45.38%。
机械设备行业投资机会方面,黑崎资本研究所所长贾小龙对《证券日报》记者表示:“从产业维度看,人形机器人正从样机验证迈向小批量交付,核心零部件的国产化与持续降本,是未来数年最具确定性的成长曲线;从政策维度看,自主可控与工业母机攻关具备跨越周期的持续性,设备更新则为通用装备提供托底需求;从周期维度看,传统顺周期子行业经历充分调整后,内需修复、更新替换与出海拓展有望推动景气逐步回升。建议关注三季报业绩超预期的龙头公司。”
中信建投证券进一步表示,机械设备行业细分板块方面:船舶板块,船价连续6个月环比回升,全年油轮订单有望维持高位,散货船订单或将接力成为下一阶段景气主线,本轮景气周期延续。半导体设备板块,存储IPO(首次公开募股)继续推动,订单需求持续旺盛,出海逐步打开空间。
(编辑 上官梦露)
 京公网安备 11010602201377号京ICP备19002521号















