本报记者 王雪儿
9月18日(周五),A股三大指数高开高走,全天震荡上行、全线收涨。截至收盘,上证指数报3911.87点,涨0.94%;深证成指报13640.87点,涨1.72%;创业板指报3372.68点,涨2.25%。沪深北三市成交额约2.09万亿元,全市场超4200只个股上涨。
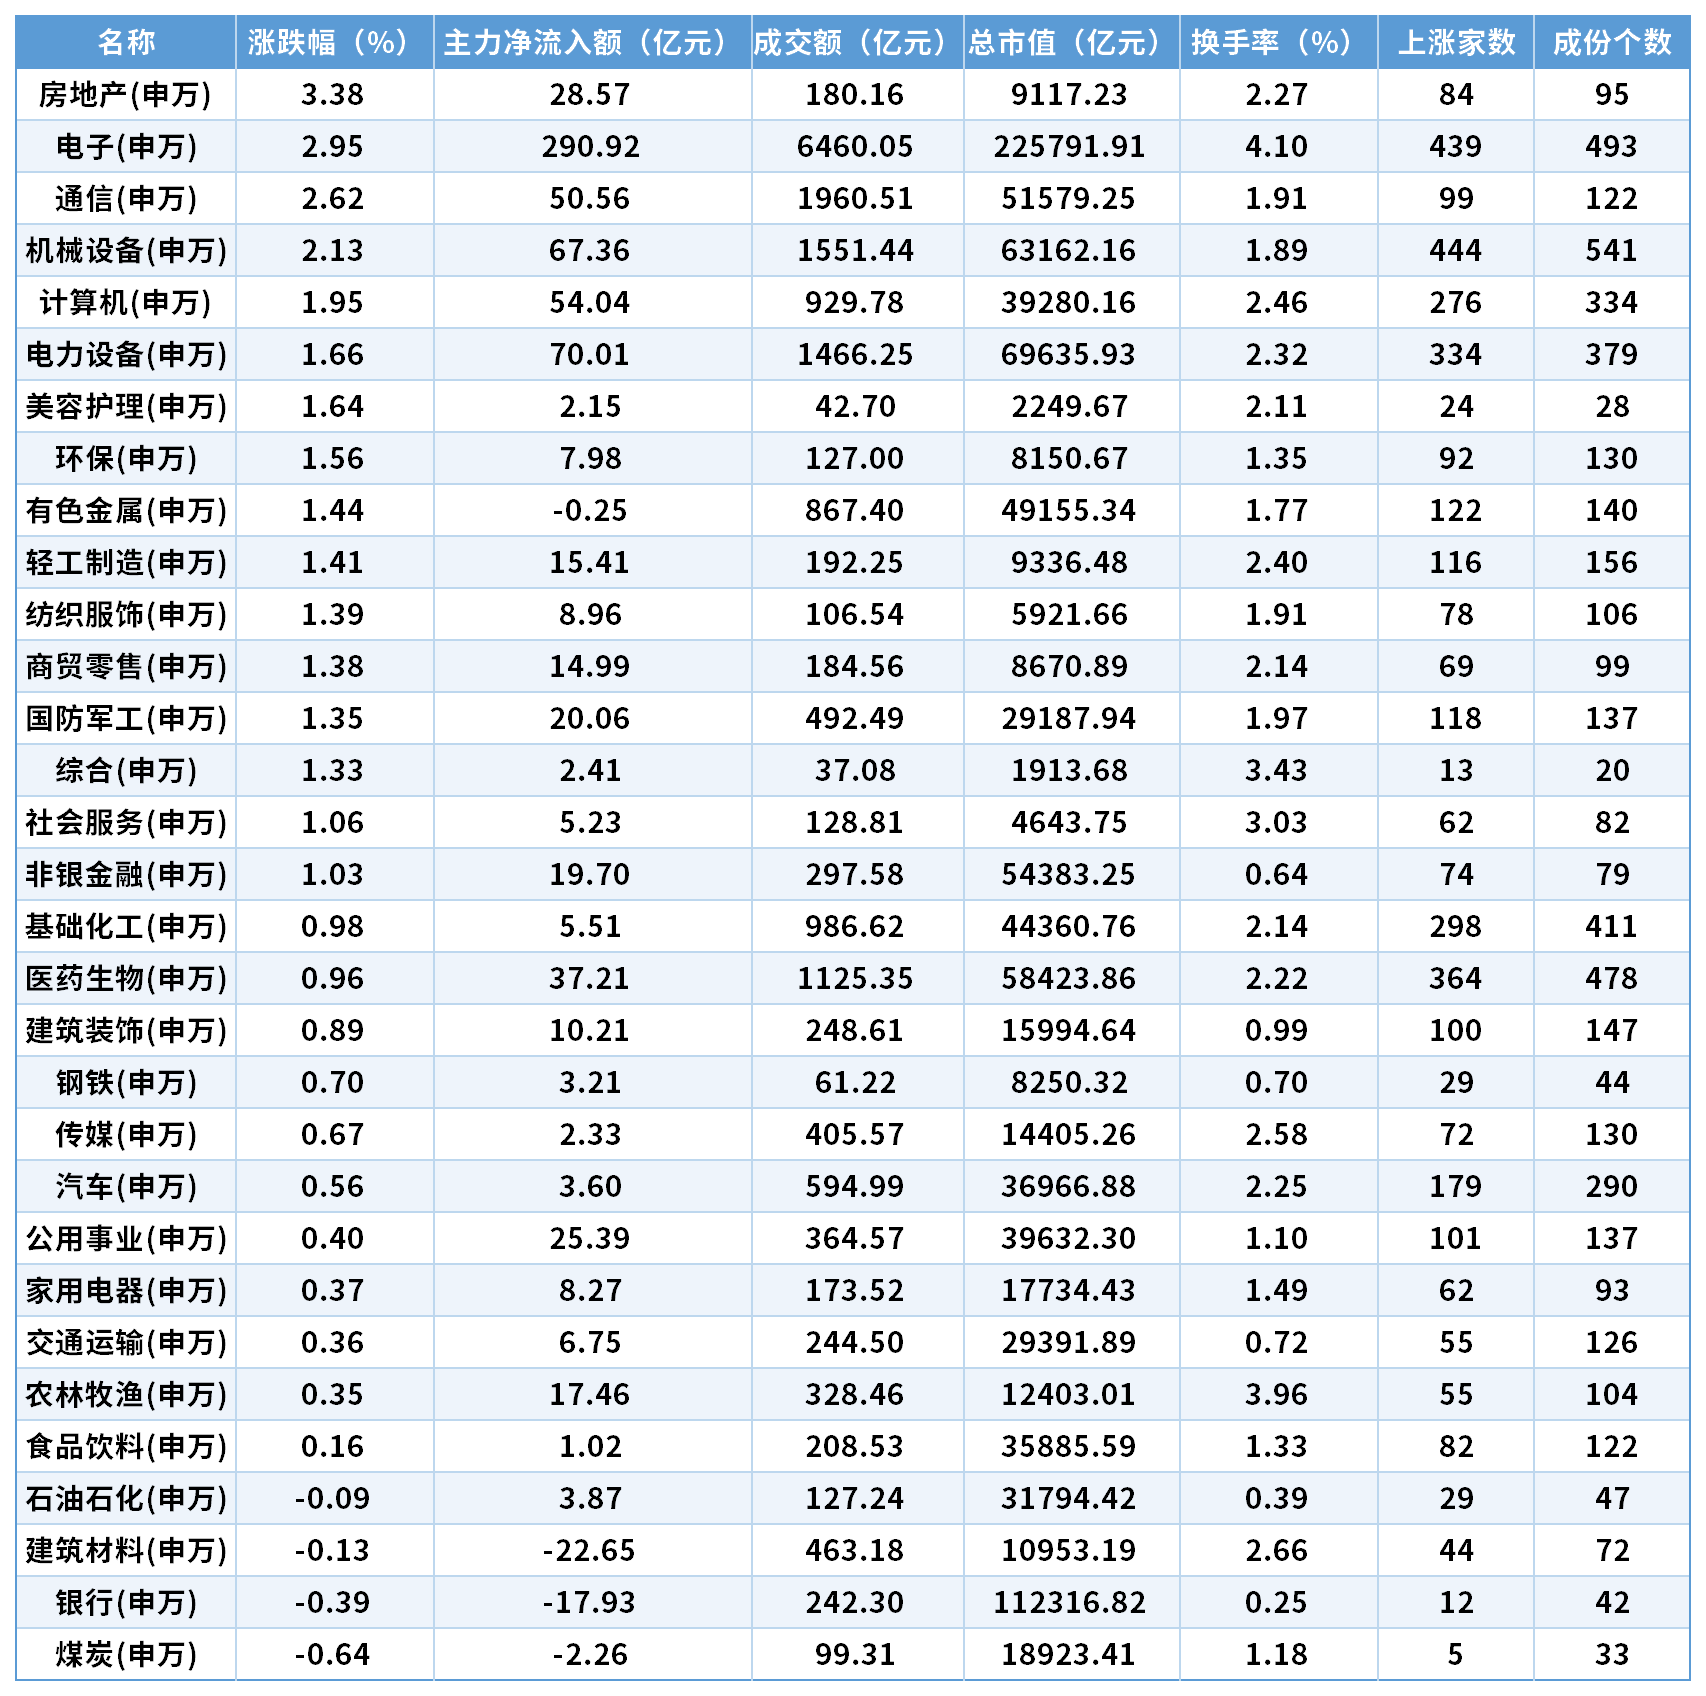
申万一级行业9月18日资金流向与涨跌幅一览 数据来源:Wind数据 制表:王雪儿
Wind数据显示,申万一级行业中,房地产板块收涨3.38%,涨幅居首。万科A、世联行、绿地控股等多只个股涨停,招商蛇口、中国武夷、滨江集团等多只个股涨幅均超5%。
消息面上,住房城乡建设部房地产市场监管司司长张雪涛在9月18日举行的国新办发布会上表示,当前,房地产市场出现了转变,一个转变是房地产供求关系发生了重大变化,另一个转变是房地产进入了存量时代,二手房的交易占比从2020年的27%提高到2025年的46%。今年前8个月,根据国家统计局的数据,二手房交易占比已经达到了52%,超过50%就标志着房地产进入到了存量时代。
科技硬件方向紧随其后。电子板块收涨2.95%、通信板块收涨2.62%,分列涨幅第二、三位。电子板块内,托伦斯、诚邦股份、远望谷等多只个股涨停,东微半导、华峰测控、一博科技涨幅居前。
与地产、科技的强势相比,汽车板块今日涨幅明显收窄。汽车板块昨日收涨1.62%,今日收涨0.56%,涨幅回落,排名降至中游。
消息面上,广汽集团9月14日晚间发布公告称,公司已与中国第一汽车股份有限公司签署《意向协议》,筹划以发行股份方式购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。受此消息带动,汽车板块本周前几个交易日涨幅居前,众泰汽车、安凯客车等个股连续走强。今日板块回落,众泰汽车跌3.38%,安凯客车、海马汽车、曙光股份等小幅下跌。
中信建投在研报中表示,当前A股整体呈现极致轮动、存量博弈的结构性行情,核心源于宏观环境不确定性、产业叙事空窗期及增量资金分化三重因素叠加。但市场悲观情绪已充分释放、边际改善信号持续累积。后续行情或将以震荡抬升、结构收敛为主。
融智投资基金经理夏风光对《证券日报》记者表示,国内流动性偏宽松、政策储备较足,宽松落地预期增强,国庆前后市场有望维持偏强运行;配置上宜淡化指数、把握结构性机会,成长方向关注光模块等产业兑现逻辑,同时可以在房地产产业链以及整个大消费产业链当中寻求机会。
(编辑 张昕)
 京公网安备 11010602201377号京ICP备19002521号