本报记者 任世碧
9月15日,消费电子概念板块指数微跌,但个股表现活跃。同花顺数据显示,截至收盘,该板块整体跌幅0.20%,跑赢上证指数(跌幅0.54%),同期深证成指跌0.72%、创业板指跌1.15%,该板块跑赢主要指数。
消费电子概念板块内508只个股中有173只实现上涨,其中,7只个股涨停:双星新材连续3个交易日涨停,华正新材、大为股份、欧克科技、汉王科技、天龙股份、华瓷股份6只个股涨停。另外,戈碧迦、斯迪克、博实结、隆扬电子、方邦股份、恒烁股份等个股涨幅均超过8%。
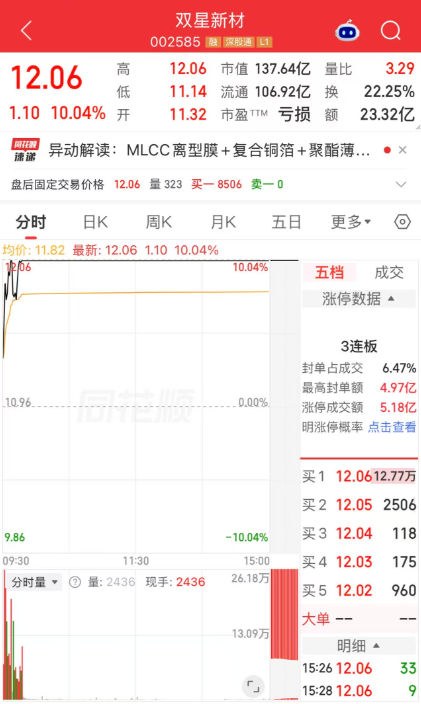
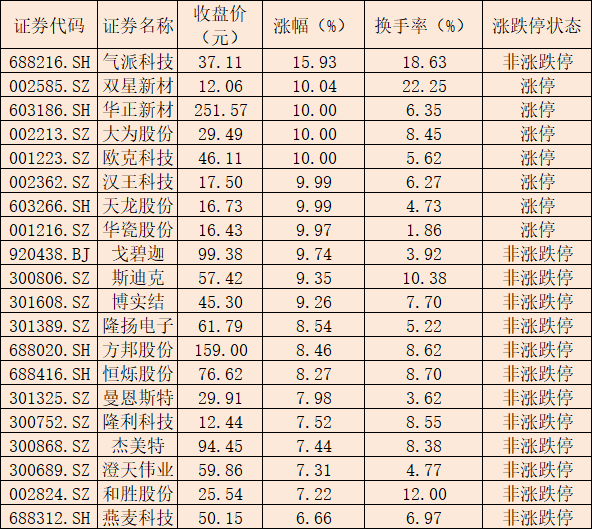
表:9月15日涨幅居前的消费电子概念板块个股 数据来源:同花顺 制表:任世碧
对此,排排网财富研究员张鹏远在接受《证券日报》记者采访时表示:“消费电子概念板块表现活跃,主要受三方面因素推动:一是政策利好加码。工业和信息化部、国家发展改革委9月15日联合印发的《电子信息制造业发展‘十五五’规划》(简称《规划》)提出,到2030年,电子信息制造业在工业中的重要地位进一步凸显,规模以上企业营业收入突破30万亿元;产业创新效能明显提升,研发投入强度达到3.5%。《规划》明确,到2030年,我国电子信息制造业高质量发展取得显著成效,在全球产业格局中发挥举足轻重作用。在集成电路、先进计算、消费电子、基础电子、能源电子等领域涌现一批长板技术和产品,形成具有竞争力的世界一流企业。二是上游材料涨价,业绩兑现预期升温。AI服务器需求拉动PCB(印制电路板)及存储概念走强,电子纱与高端电子布价格涨幅明显,涨价效应向PCB品类传导。最后是端侧AI创新落地,增量需求释放。苹果发布首款折叠屏机型并推进18Pro系列涨价,强化端侧AI能力,折叠结构件等环节迎来增量需求。”
可以看到,“AI+消费”正加速进入规模化放量阶段。中信证券表示,AI应用加速落地趋势有望延续。在硬件侧,AI正逐步渗透日常生活,入口形态日趋多元,涵盖汽车、机器人、智能家居等大型终端,以及智能眼镜、耳机等可穿戴设备和智能玩具细分品类;在软件侧,模型推理能力升级带动企业级Agentic AI(智能体AI)加速落地,有望进一步推动应用普及。
华泰证券表示,AI眼镜、智能穿戴、服务机器人与3D打印等终端成为消费新入口、新场景载体,若后续设备普及率、服务订阅量和生态闭环持续验证,未来产品的盈利逻辑有望从一次性硬件销售向持续服务变现延伸。
业绩端同样有所改善。同花顺数据显示,在消费电子概念板块508家上市公司中,有253家公司2026年上半年实现归属于母公司股东的净利润同比增长,占比49.80%。
在投资机会方面,资瑞兴投资研究总监邢奕才对《证券日报》记者表示,消费电子板块投资逻辑正由周期驱动转向结构性成长。
他进一步分析,从细分赛道看,AI眼镜正从极客走向大众。中商产业研究院2025年11月份发布的《2025—2030年中国AI智能眼镜产业市场深度研究及发展前景投资预测分析报告》显示,2024年全球AI智能眼镜市场规模为30.83亿元,同比增长475.19%;预计2025年达66.53亿元,2026年有望跃升至182.09亿元。AI手机方面,IDC预计2026年中国新一代AI手机出货量达1.47亿台,同比增长31.6%,占整体市场53%。
“当前板块‘业绩已兑现、定价仍消化’,中线逻辑清晰。”邢奕才表示,后续需关注零部件价值量提升向盈利转化的效率,待今年三季度财报与终端数据验证,建议关注具有技术优势的龙头企业。
财信证券表示,当前消费电子行业呈现“总量承压、结构分化”特征,其中,高端智能手机占比持续攀升,AI眼镜、AR眼镜(增强现实)等创新品类高速放量。建议关注三条线:一是高端化受益链,聚焦零部件“量价齐升”的企业;二是创新品类弹性机会,折叠屏、AI/AR眼镜与可穿戴高端化的企业;三是软件创新与AI应用,硬件成本高企下,终端厂商利润承压,软件及AI应用成为差异化竞争与提升用户价值的关键。
(编辑 才山丹)
 京公网安备 11010602201377号京ICP备19002521号