本报记者 王雪儿
周一(10月19日),A股三大指数低开后早盘下探,盘中逐步回升,午间收盘表现分化。Wind数据显示,截至上午收盘,上证指数报3722.20点,上涨0.16%;深证成指报11781.32点,下跌0.18%;创业板指报2742.70点,下跌1.07%。沪深北三市半日成交额为9786亿元,全市场超3800只个股下跌。
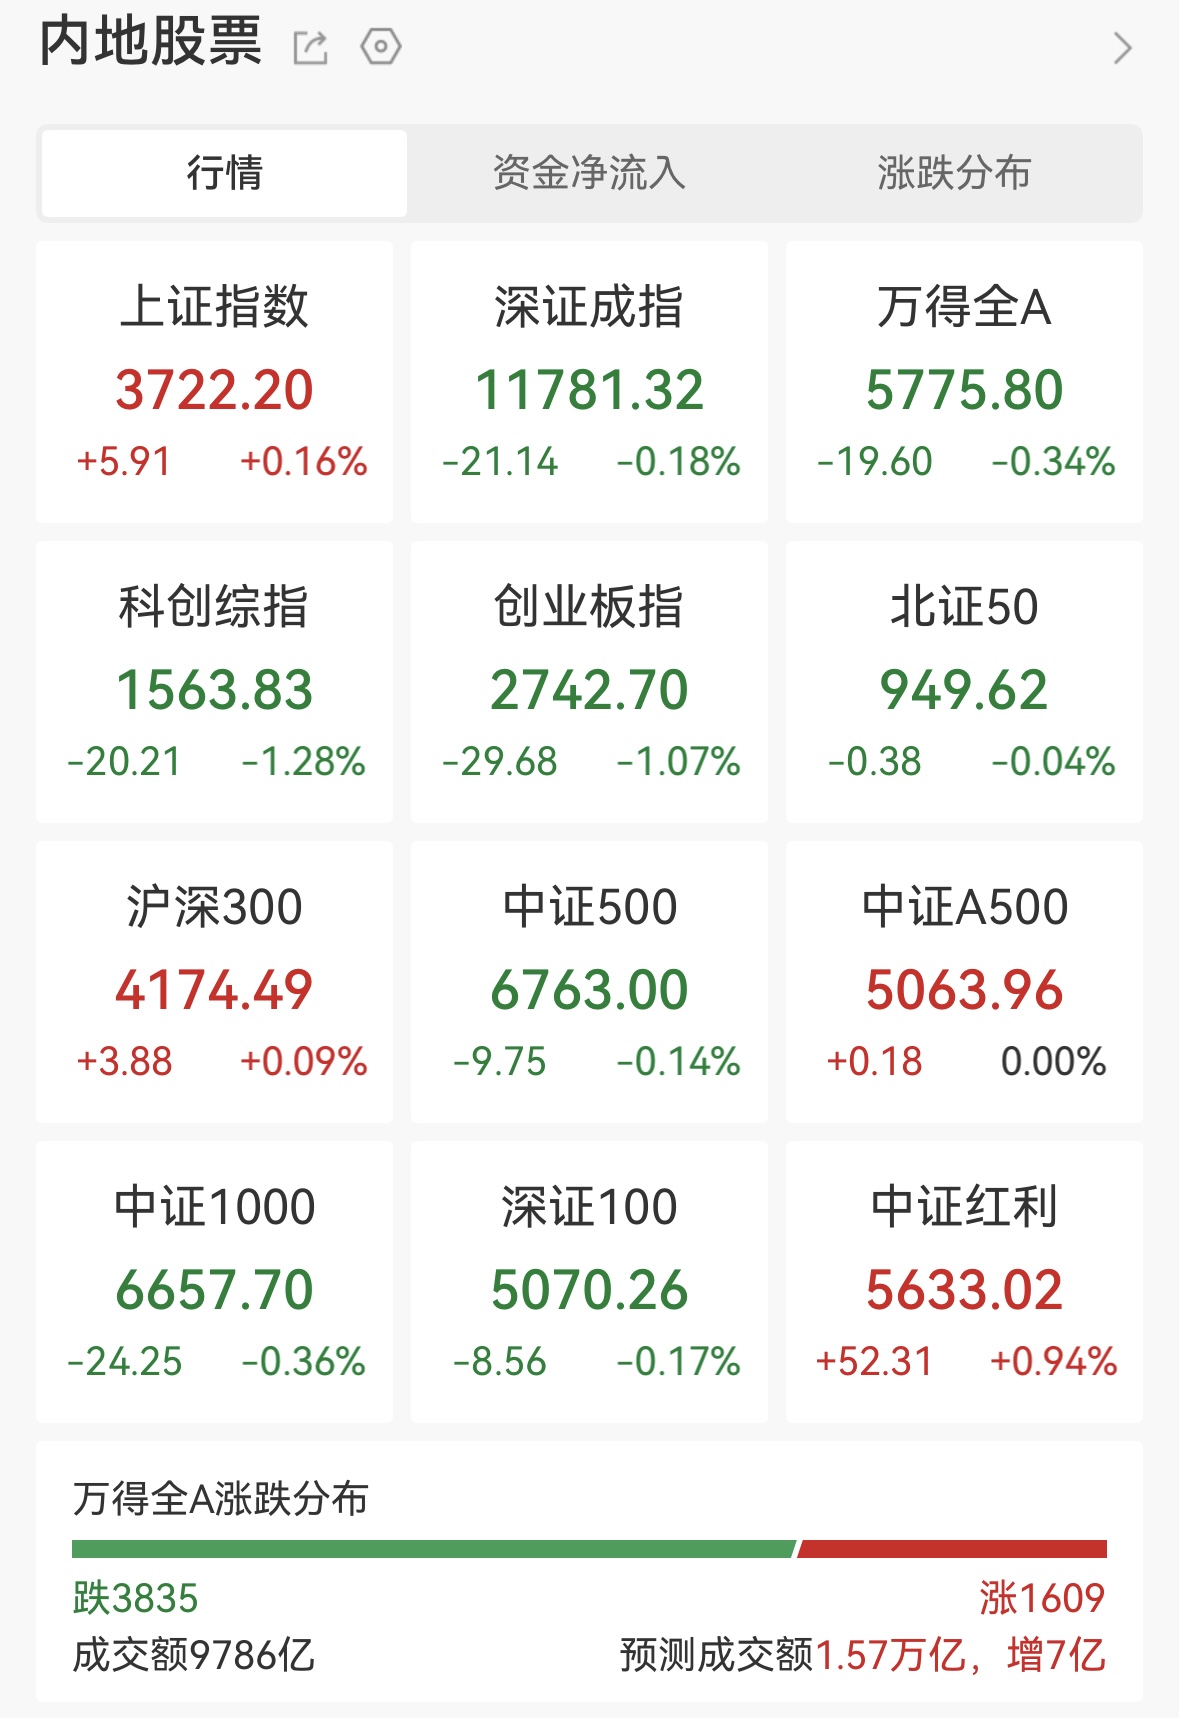
图片来源:Wind数据
Wind数据显示,按申万一级口径,31个行业指数中,10个上涨、21个下跌。家用电器行业上涨1.44%,居涨幅首位,成份股中海洋王涨停,九阳股份上涨6.86%,万和电气上涨5.51%。银行业上涨1.35%,苏州银行上涨3.33%,个股方面,宁波银行上涨2.82%,农业银行上涨2.76%。煤炭行业上涨1.12%,国防军工行业上涨0.95%。
下跌方面,综合行业下跌2.20%,居跌幅首位。房地产行业下跌1.99%,荣丰控股下跌7.98%,我爱我家下跌6.25%。电子行业下跌1.56%,其下属二级行业半导体下跌2.03%。社会服务、商贸零售行业跌幅略超1%。
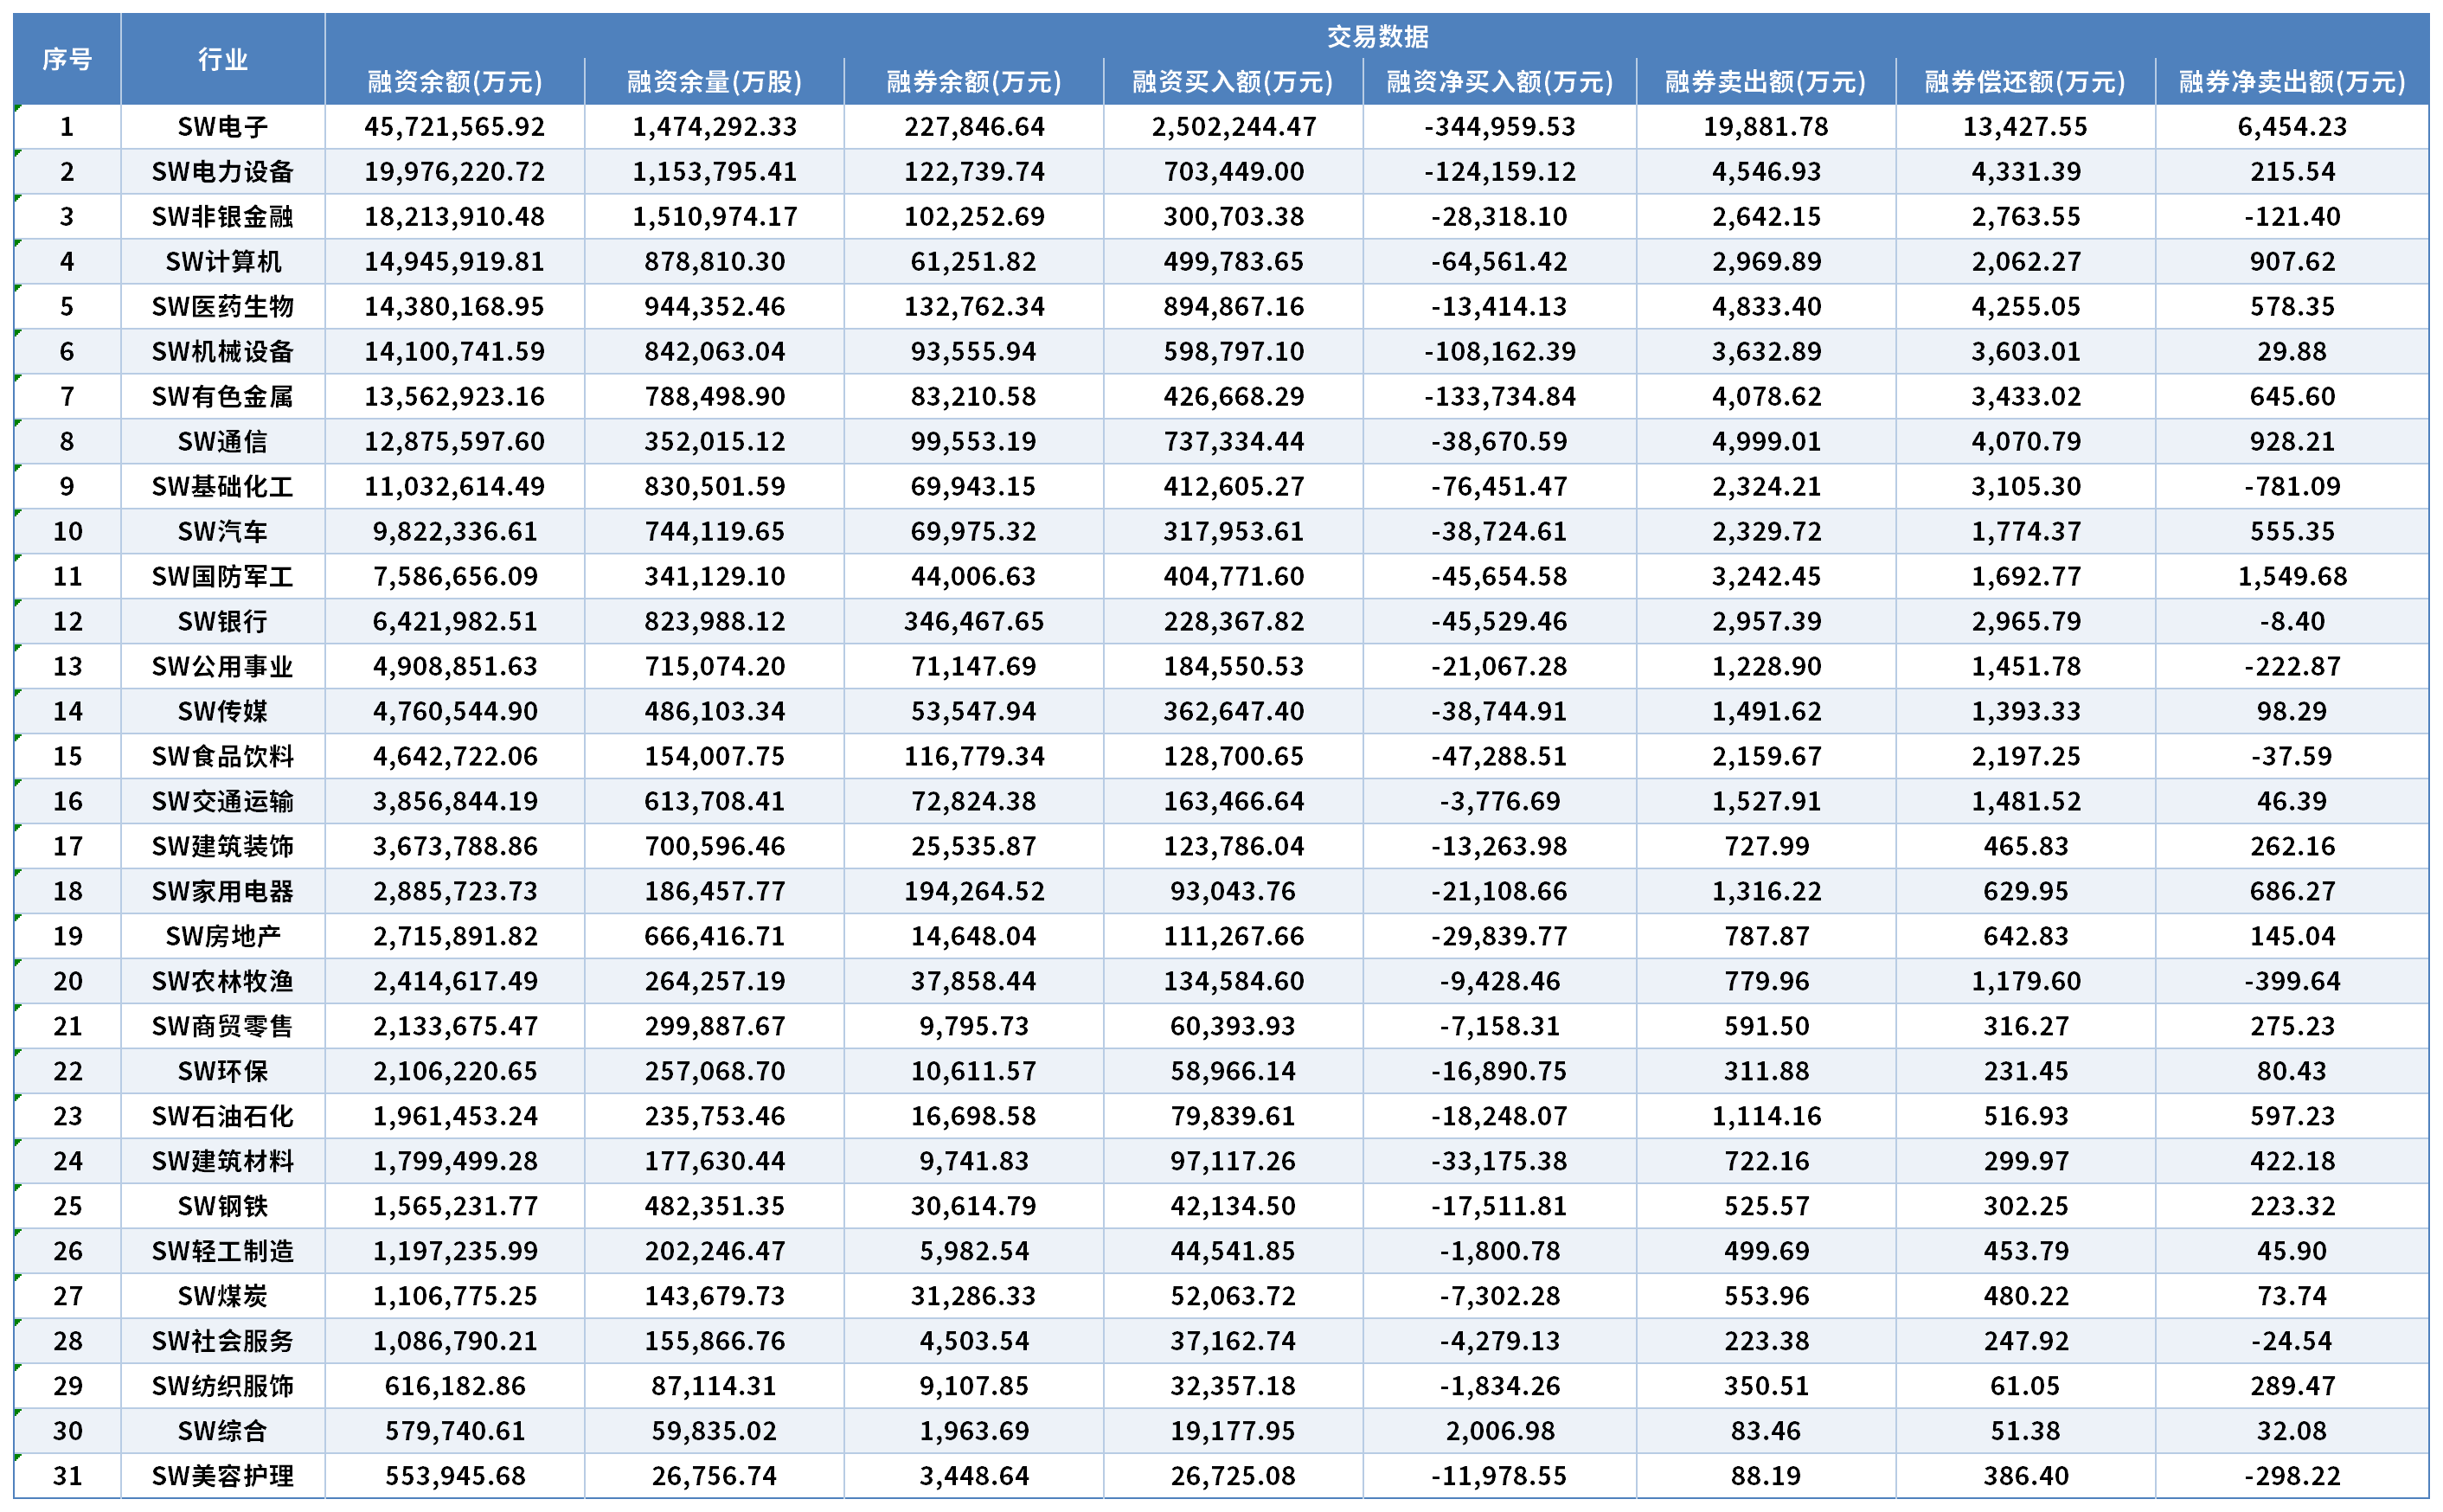
10月16日申万一级行业两融交易情况 数据来源:Wind 制表:王雪儿
从杠杆资金面来看,Wind数据显示,截至10月16日,沪深北三市的融资融券余额合计24888.57亿元,较前一交易日减少143.35亿元,已连续6个交易日减少。其中,融资余额合计24597.06亿元,减少144.90亿元;融券余额合计291.51亿元,增加1.55亿元。
展望后市,中国银河证券在研报中表示,本轮调整本质上并非源自基本面的变化,而是海外无风险利率高企、能源价格中枢上移、全球权益市场情绪传导共同导致的分母端(折现率)扰动,短期市场或以区间震荡与结构分化为主。配置上,一是关注通信设备、PCB(印制电路板)、存储、服务器等科技成长方向短期超跌后的修复机会,三季报密集披露窗口临近,可重点跟踪K型上沿板块的业绩验证;二是以金融、公用事业、煤炭等红利资产作为配置底仓。
(编辑 孙倩)
 京公网安备 11010602201377号京ICP备19002521号