本报记者 王雪儿
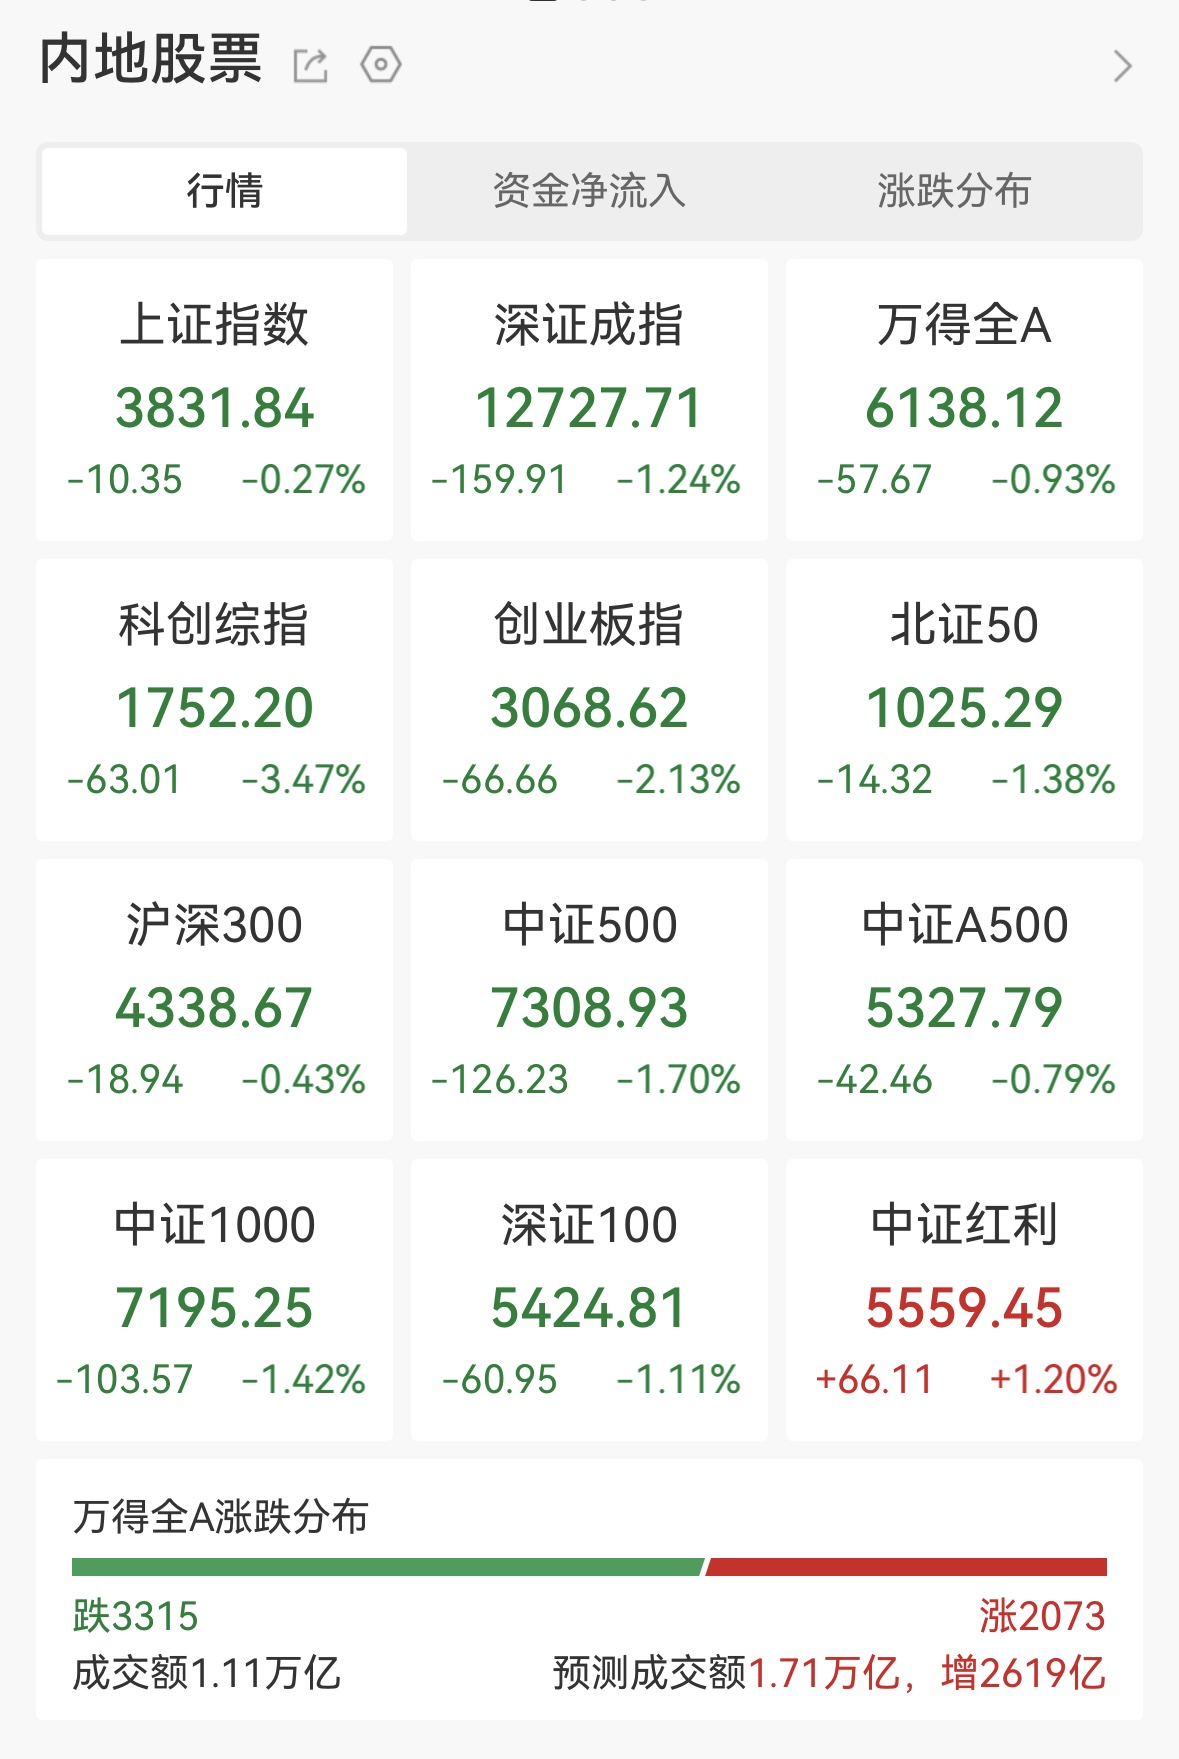
10月8日,国庆假期后首个交易日,A股三大指数早盘冲高回落,午间收盘集体收跌。截至午间收盘,上证指数报3831.84点,跌0.27%;深证成指报12727.71点,跌1.24%;创业板指报3068.62点,跌2.13%。沪深北三市半日成交额为1.11万亿元,全市场有3300多只个股下跌。
图片来源:Wind数据
Wind数据显示,31个申万一级行业指数中,13个上涨、18个下跌。石油石化行业涨2.92%,居涨幅首位。中国石化涨3.79%,中国石油涨3.57%,中国海油涨2.78%;油服方向,通源石油涨6.22%,中海油服涨3.11%。消息面上,国庆长假期间国际油价冲高回落。10月7日收盘,纽约商品交易所轻质原油期货价格报每桶88.28美元,伦敦布伦特原油期货价格报每桶100.20美元。
交通运输行业涨1.57%,居涨幅第二位,个股方面,招商轮船、中远海能、招商南油涨停。
通信行业跌3.08%,电子行业跌3.03%,居跌幅前两位;机械设备行业跌1.75%,医药生物行业跌1.65%,汽车行业跌1.64%,传媒行业跌1.59%,计算机行业跌1.34%。通信行业内,德科立跌11.67%,长芯博创跌11.04%;电子行业内,源杰科技、长光华芯均跌20.00%,传音控股跌14.94%,中石科技跌13.05%,思瑞浦跌12.69%。
从杠杆资金面来看,Wind数据显示,截至9月30日,沪深北三市的两融余额合计25698.53亿元,较9月29日减少391.38亿元。其中,融资余额合计25404.57亿元,较9月29日减少392.32亿元;融券余额为293.96亿元,较9月29日增加0.94亿元。
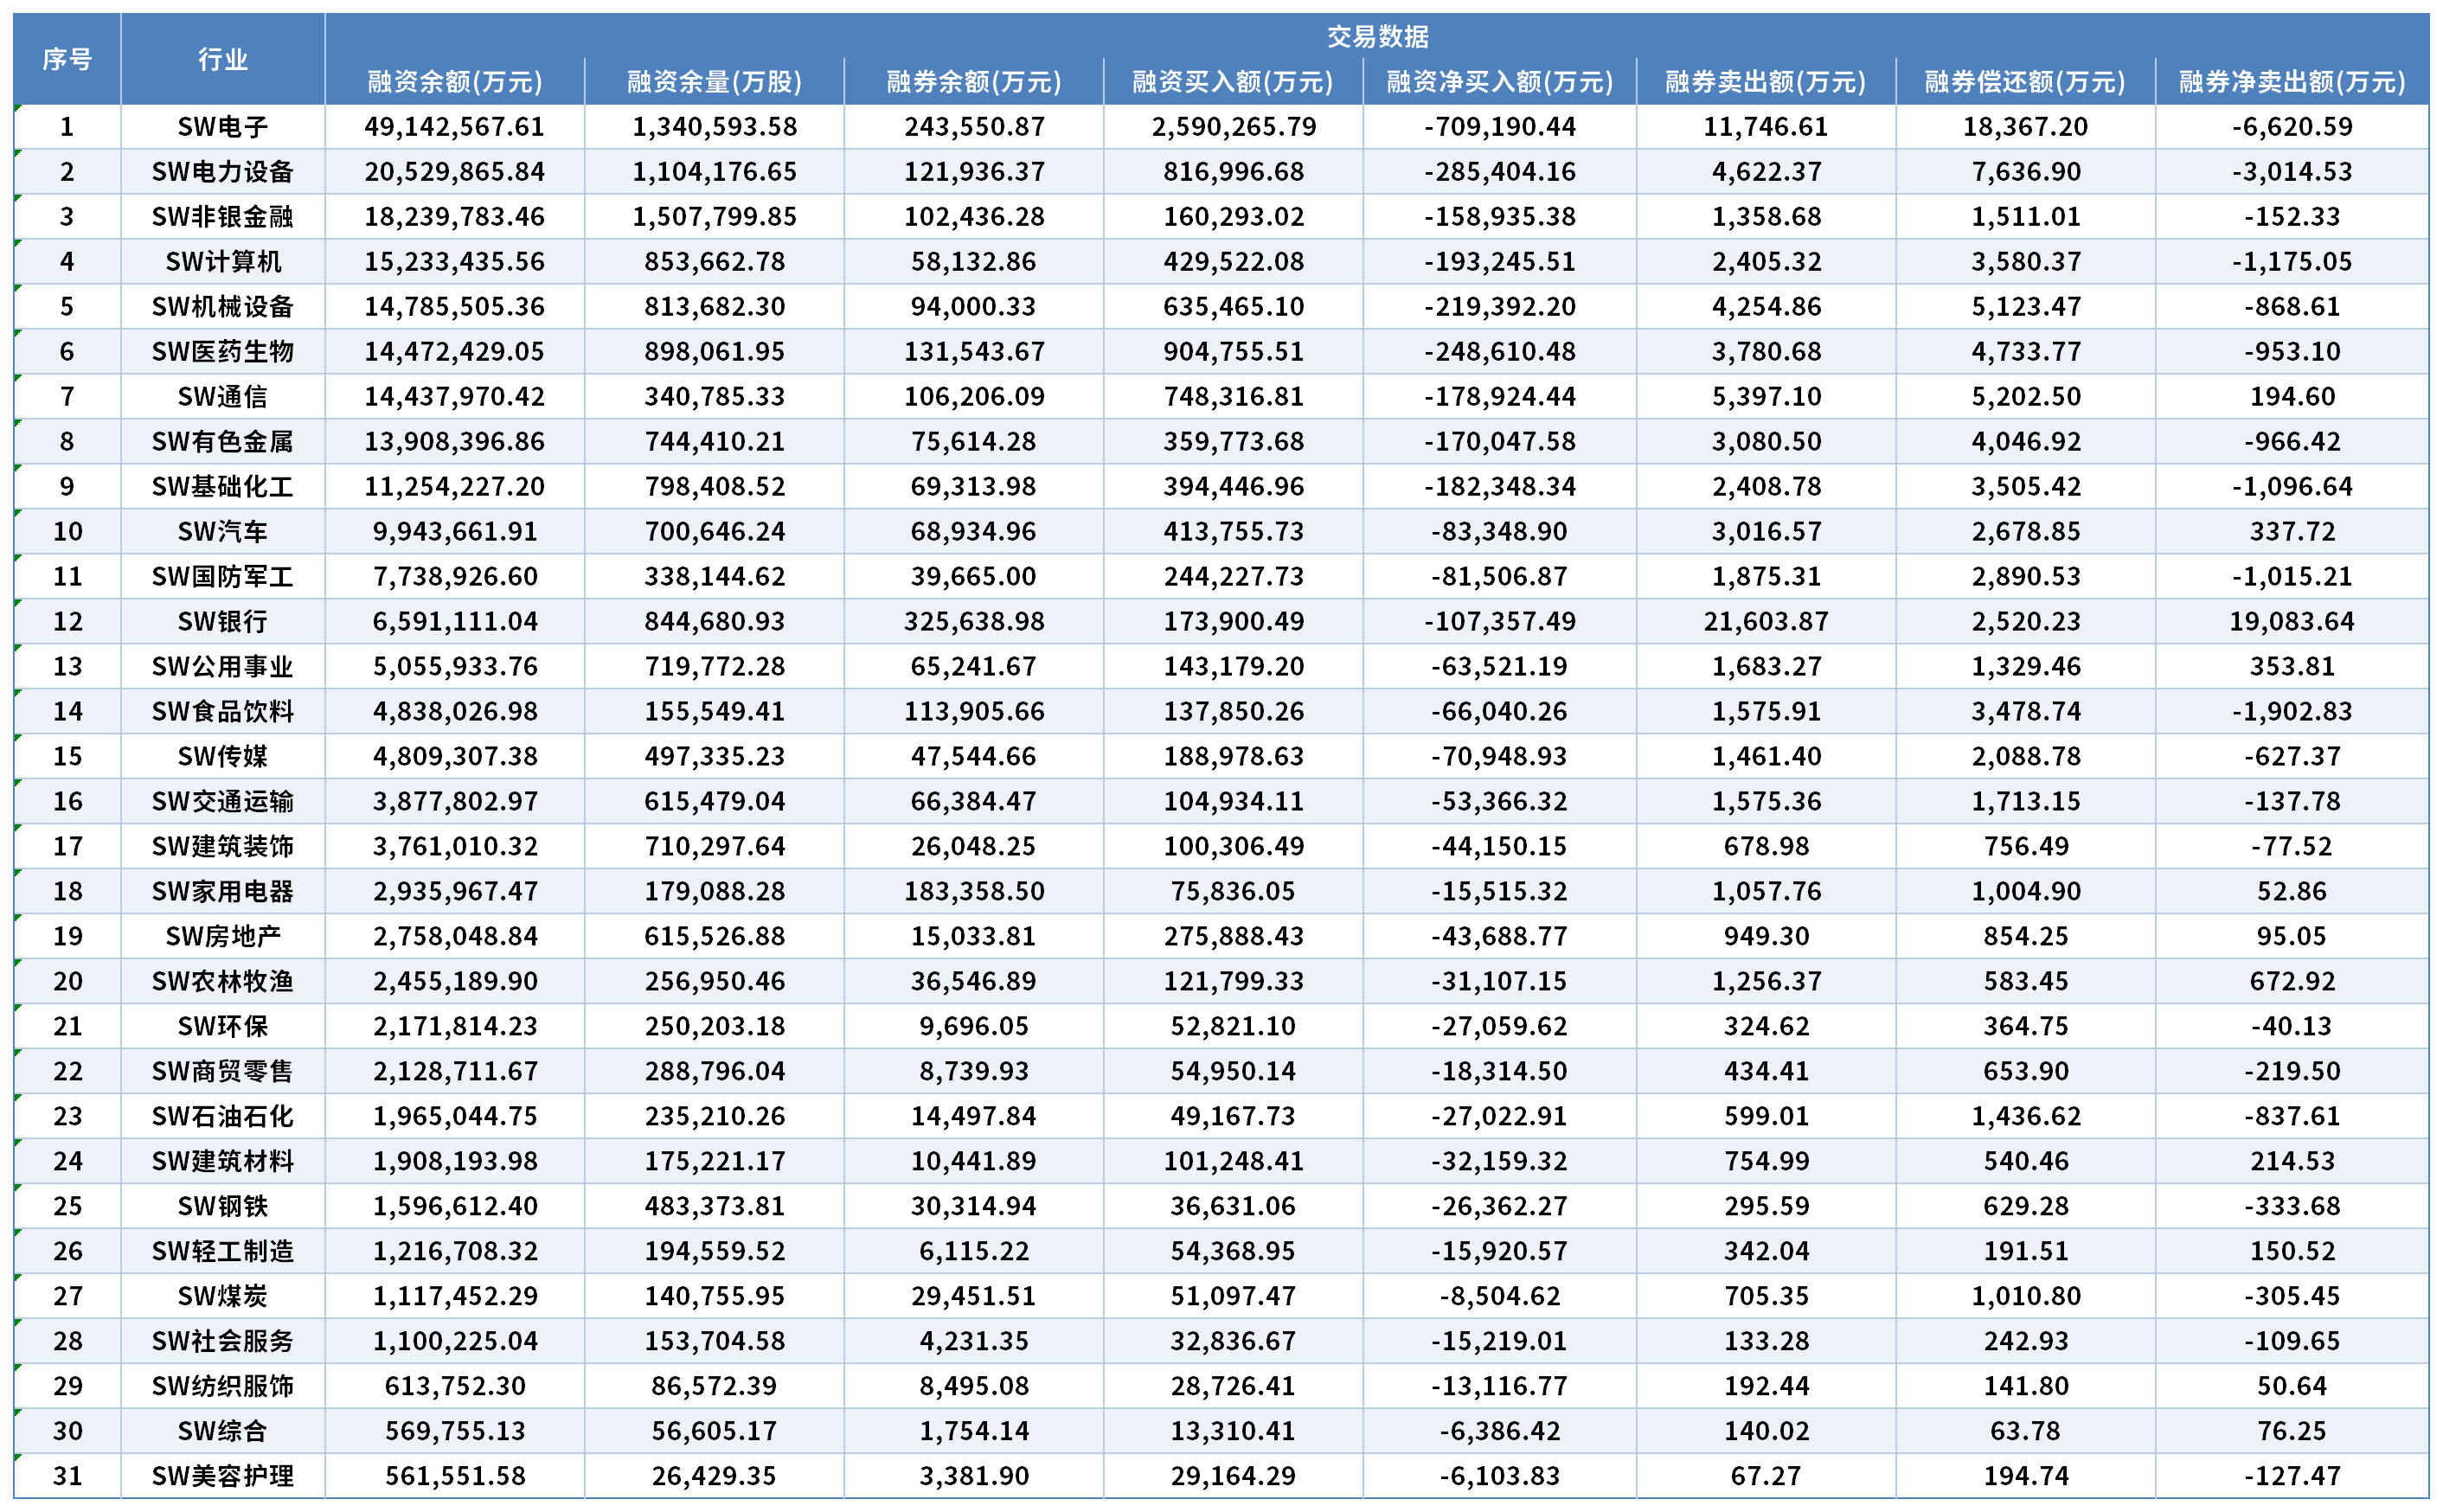
9月30日申万一级行业两融交易情况数据来源:Wind制表:王雪儿
招商证券在研报中表示,展望10月,对A股保持谨慎乐观,预计市场表现有望较9月改善,节奏上先把握风险偏好修复,更加重视业绩兑现与攻守均衡。预计10月大概率为结构性修复窗口。风格上推荐均衡配置,成长阶段性活跃,行业配置建议聚焦景气与业绩,同时以部分内需方向均衡配置。
(编辑 张伟)
 京公网安备 11010602201377号京ICP备19002521号