本报记者 王雪儿
涨价函落地叠加AI算力需求持续增长,成为覆铜板板块本轮行情的核心催化剂。Wind数据显示,截至9月15日收盘,覆铜板指数报15941.94点,当日上涨2.31%,成交额达539.46亿元;近5个交易日累计上涨13.41%,板块热度显著回升。
涨价持续发酵,成为板块行情的核心驱动。8月28日,覆铜板龙头建滔积层板向客户下发年内第七份调价函,自即日起对所有厚度FR-4覆铜板统一涨价10%,PP半固化片分规格调价,7628(含)以上厚布涨价10%、7628以下薄布涨价20%。3月以来,该公司基本保持每月一涨的节奏,1.3毫米以上厚度FR-4覆铜板按复利计算年内累计涨幅已突破100%。
招商证券在最新研报中表示,本轮覆铜箔层压板(CCL)涨价已运行4—5个季度,印制电路板(PCB)顺价已全面打通。结合产业链调研,该机构预测CCL每月涨价节奏保守预期持续至2027年6月,乐观预期将持续至2027年底,本轮与历史周期的本质区别在于供给端存在硬约束,涨价核心驱动为供给端而非需求端。
苏商银行特约研究员付一夫对《证券日报》记者表示,本轮涨价的核心驱动是供给硬约束与真实需求升级的共振,其中供给端逻辑更为关键。上游关键材料紧缺,意味着覆铜板有效产能无法快速释放,涨价预期因此容易形成;但若没有下游订单承接,涨价只是短期情绪,难以持续传导。反过来,若只有订单而没有供给瓶颈,厂商扩产会迅速平抑价格,利润也难留在中游。
本轮特殊性在于,AI算力推动覆铜板向高速高频升级,认证周期长、良率爬坡慢、核心材料与设备受制约,使高端供给刚性远强于普通周期。与此同时,下游PCB和服务器排产真实改善,备库需求形成承接。
因此,本质是“供给硬约束下的真实订单拉动”,涨价预期是结果和放大器,而非唯一驱动。判断持续性,关键看订单能否消化涨价,以及供给瓶颈会否缓解。
资金流向也呈现出明显的分化特征。Wind数据显示,截至9月15日收盘,华正新材主力资金净流入14.02亿元居首,超声电子净流入9.36亿元,生益科技净流入4.63亿元;金安国纪当日主力净流出3.22亿元。从近一个月涨幅看,超声电子以56.21%领涨,华正新材、金安国纪分别上涨50.15%、23.90%,而行业龙头生益科技近一个月仅上涨4.92%,涨幅明显落后于弹性标的。资金明显向“高弹性+高端布局”的标的集中,上游材料与中游板厂之间的资金偏好出现分化。
业绩高增进一步验证了景气逻辑。2026年半年报显示,覆铜板板块业绩延续高增。生益科技上半年实现营业收入190.26亿元,同比增长50.05%;归属于母公司股东的净利润(以下简称“归母净利润”)32.87亿元,同比增长130.42%;其中二季度单季营收108.84亿元、归母净利润21.29亿元,单季销售毛利率32.63%。南亚新材上半年实现营业收入42.24亿元,同比增长83.23%;归母净利润4.61亿元,同比增长428.80%。华正新材上半年实现营业收入29.60亿元,同比增长41.28%;归母净利润1.73亿元,同比增长305.28%。金安国纪上半年实现营业收入33.99亿元,同比增长65.74%;归母净利润7.66亿元,同比增长986.66%。整体看,AI算力需求带动高速覆铜板量价齐升,板块盈利弹性充分释放。
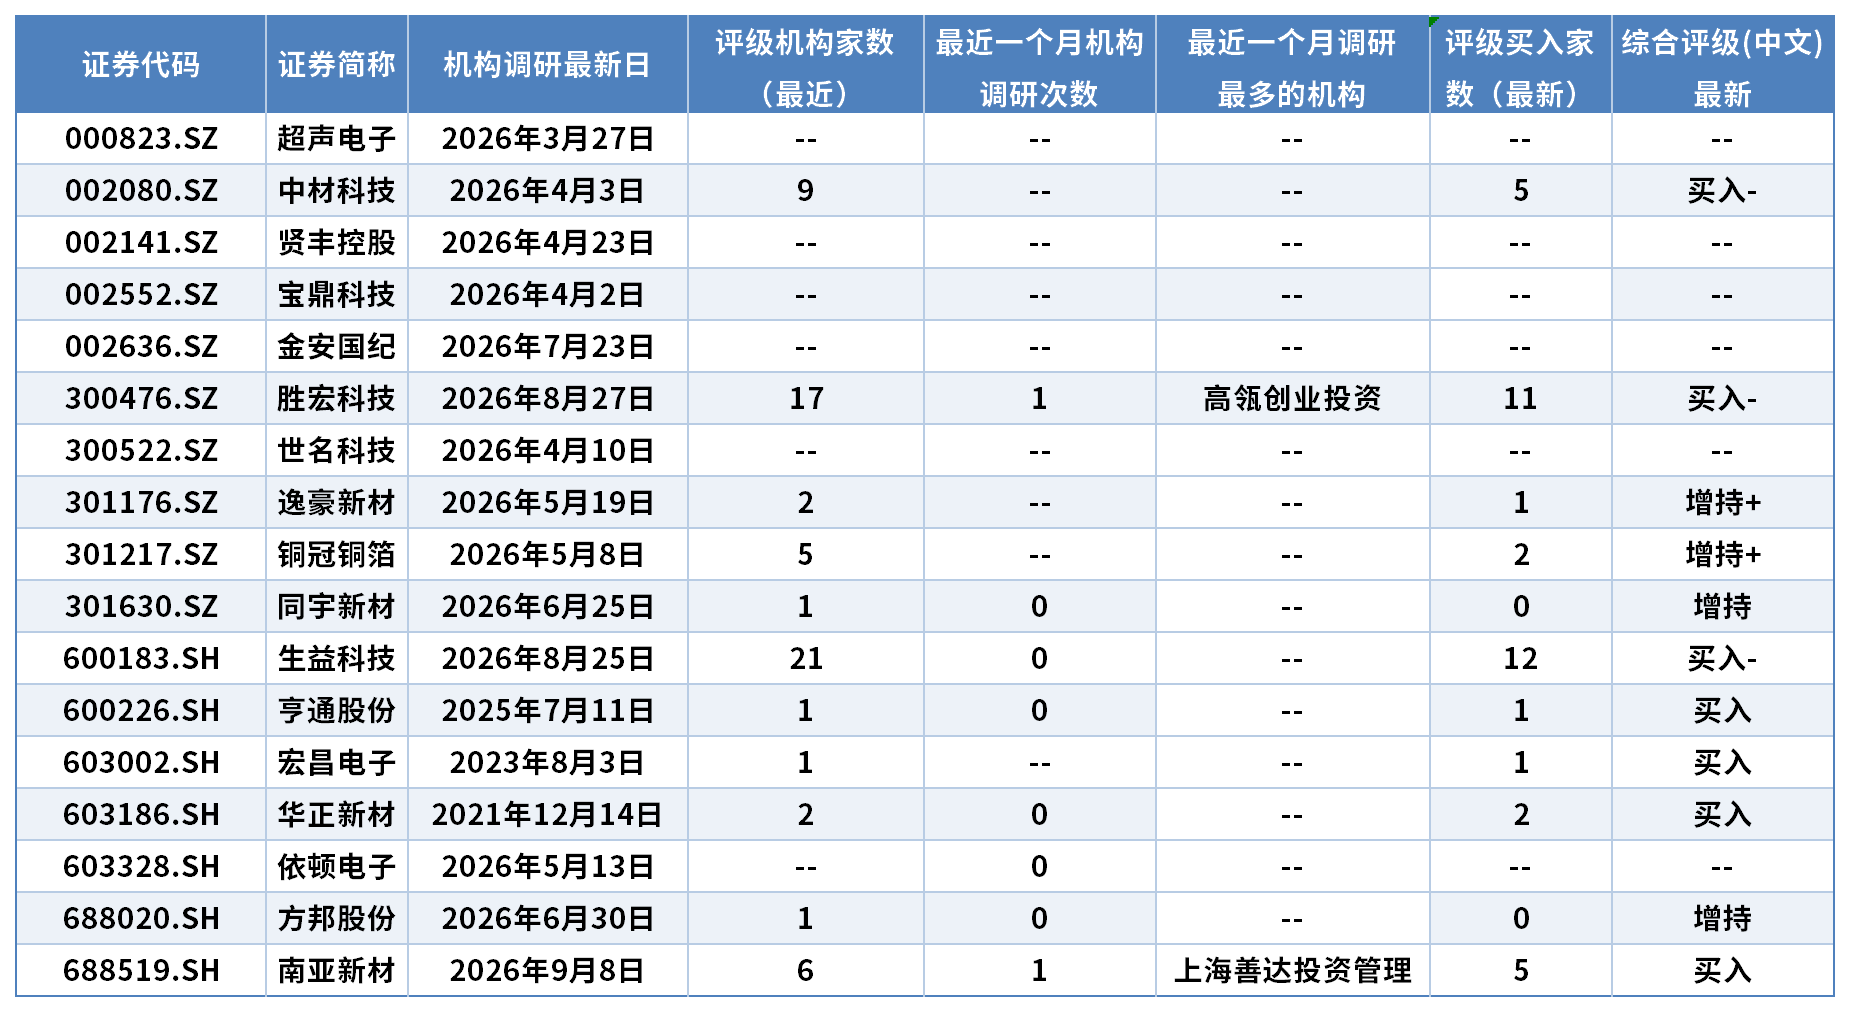
覆铜板指数成份股9月15日机构调研与评级一览 来源:Wind 制表:王雪儿
机构评级方面,Wind数据显示,生益科技获12家买入评级,胜宏科技获11家买入评级,南亚新材获5家买入评级。
展望后市,排排网财富研究总监刘有华对《证券日报》记者表示,后续需重点关注两个方面:一是AI服务器资本开支与下游订单兑现情况;二是上游核心材料供给释放节奏。
(编辑 上官梦露)
 京公网安备 11010602201377号京ICP备19002521号