本报记者 贾丽
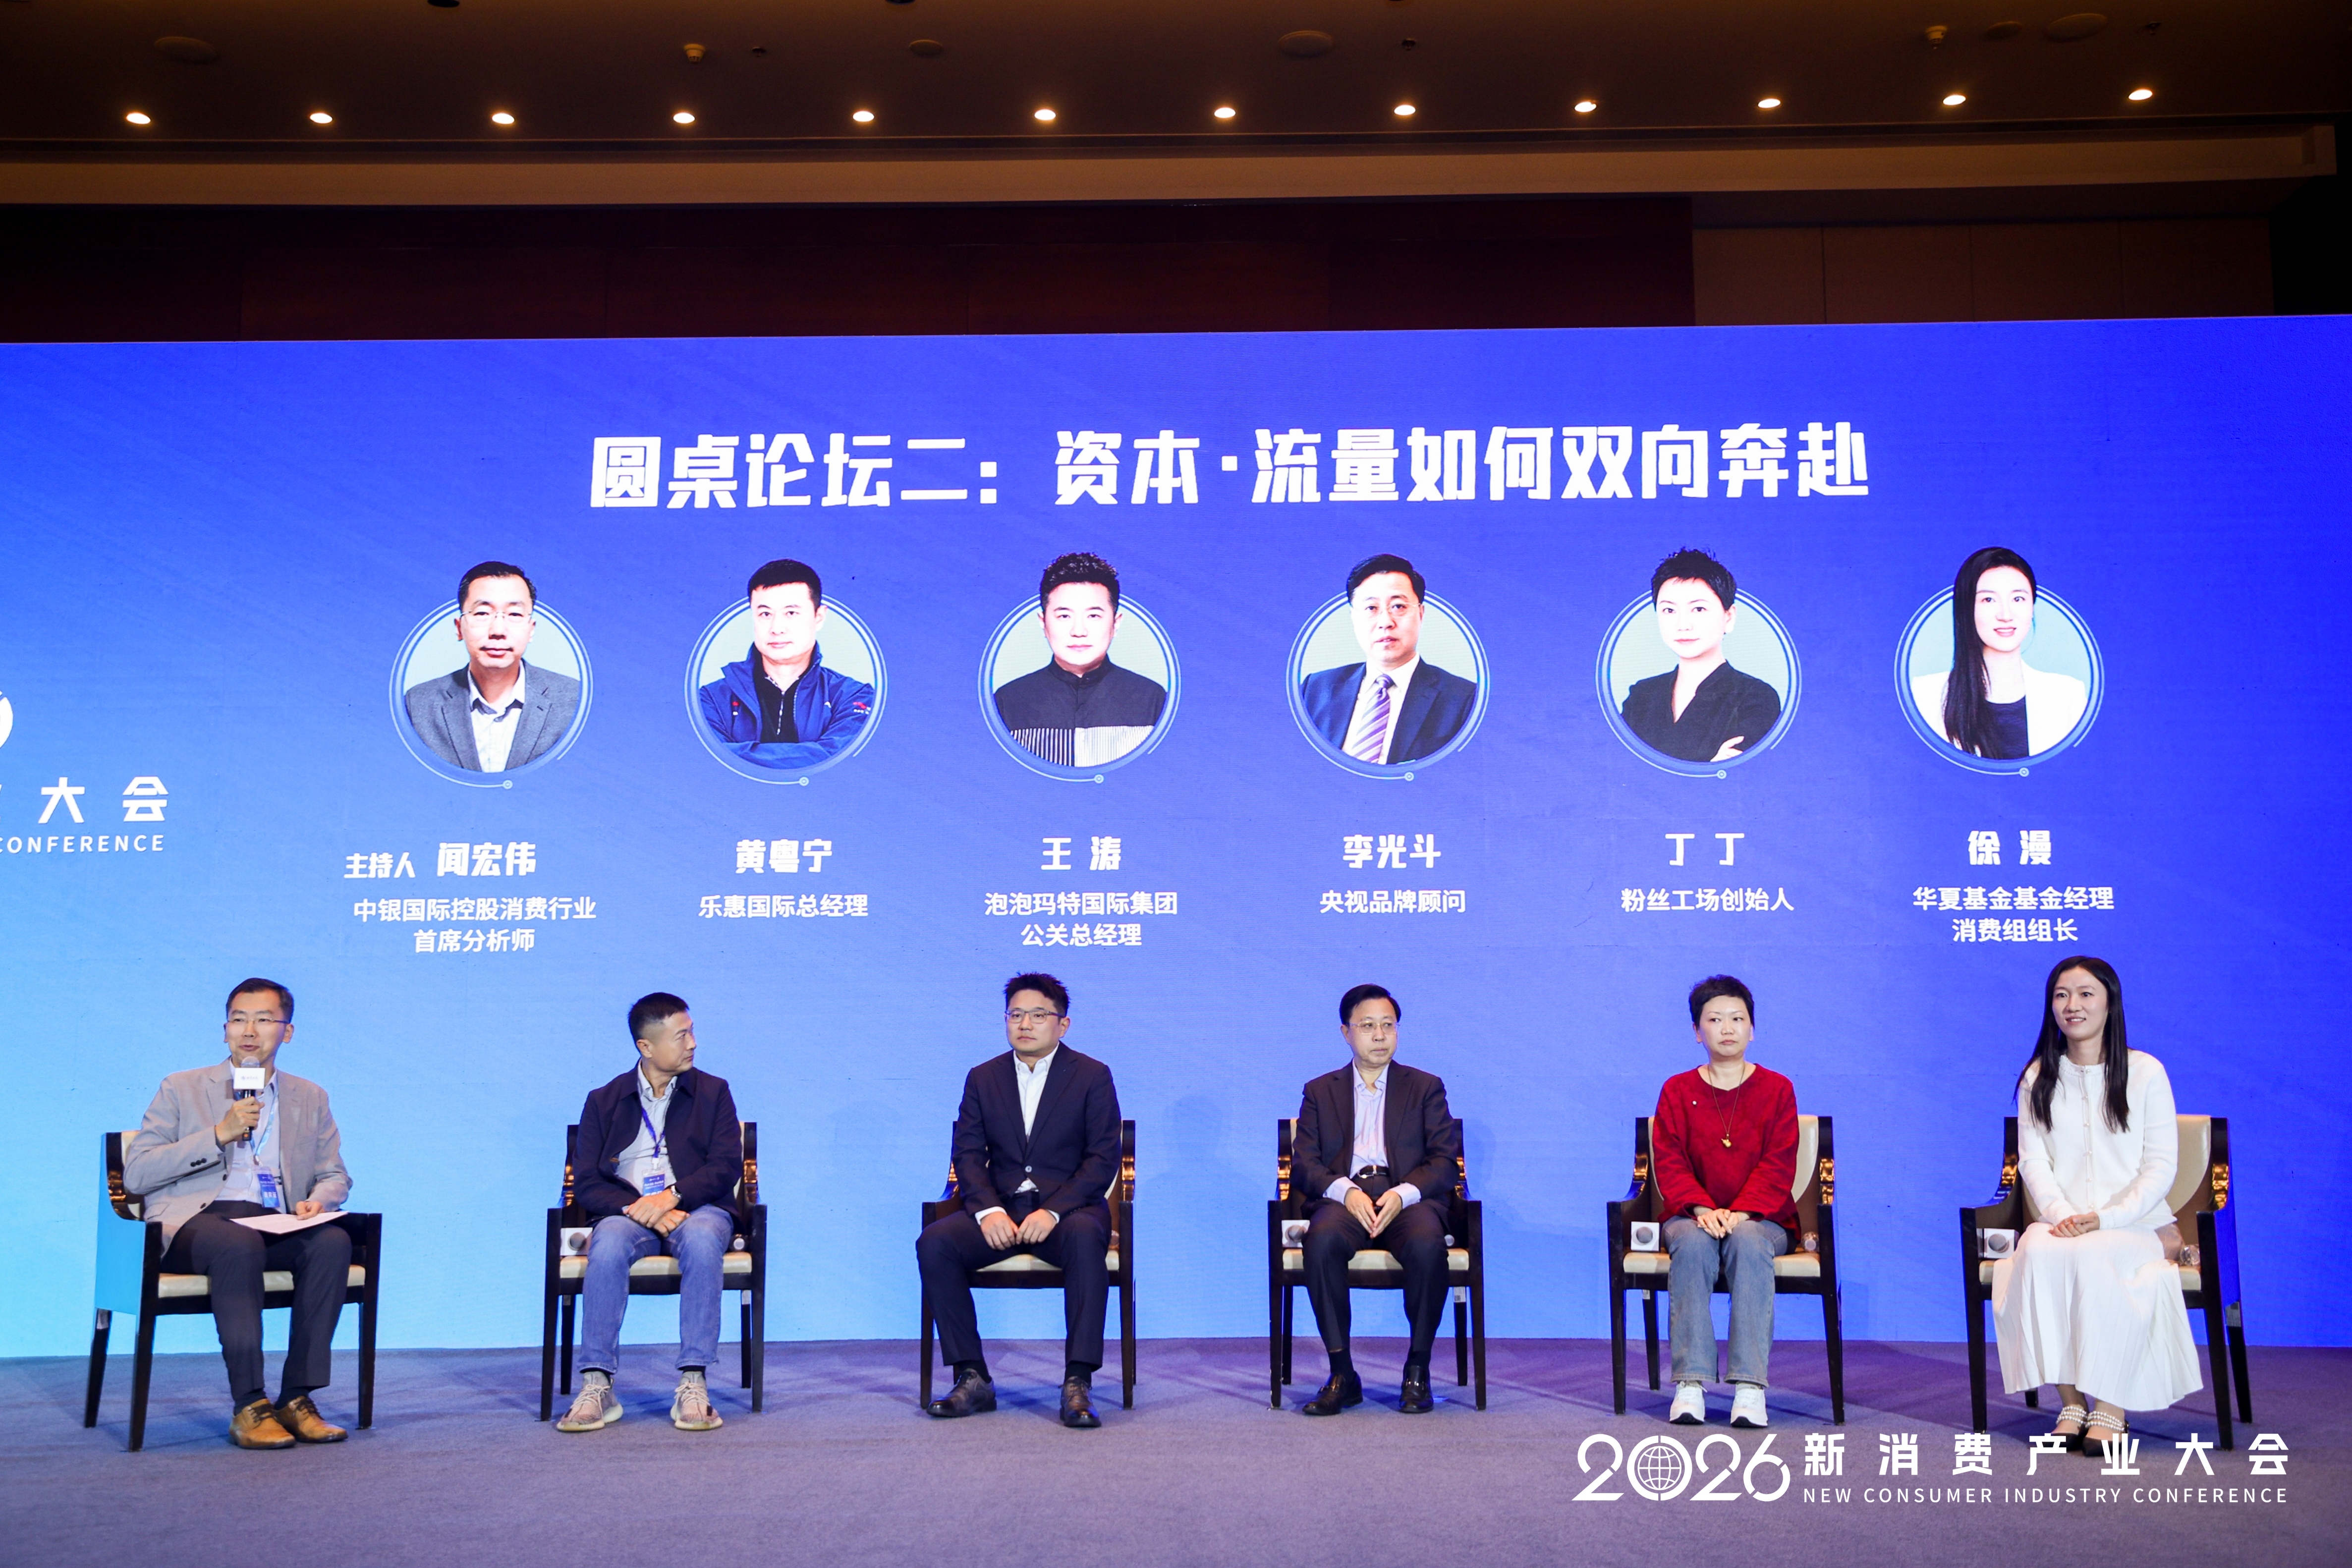
10月22日下午,由《证券日报》社主办的“智启消费 焕新成长——2026新消费产业大会”在北京举办。本次大会聚焦存量精耕、创新融合与资本逻辑重塑,紧扣消费产业当前发展痛点,为产业与资本市场对接提供前瞻思路。
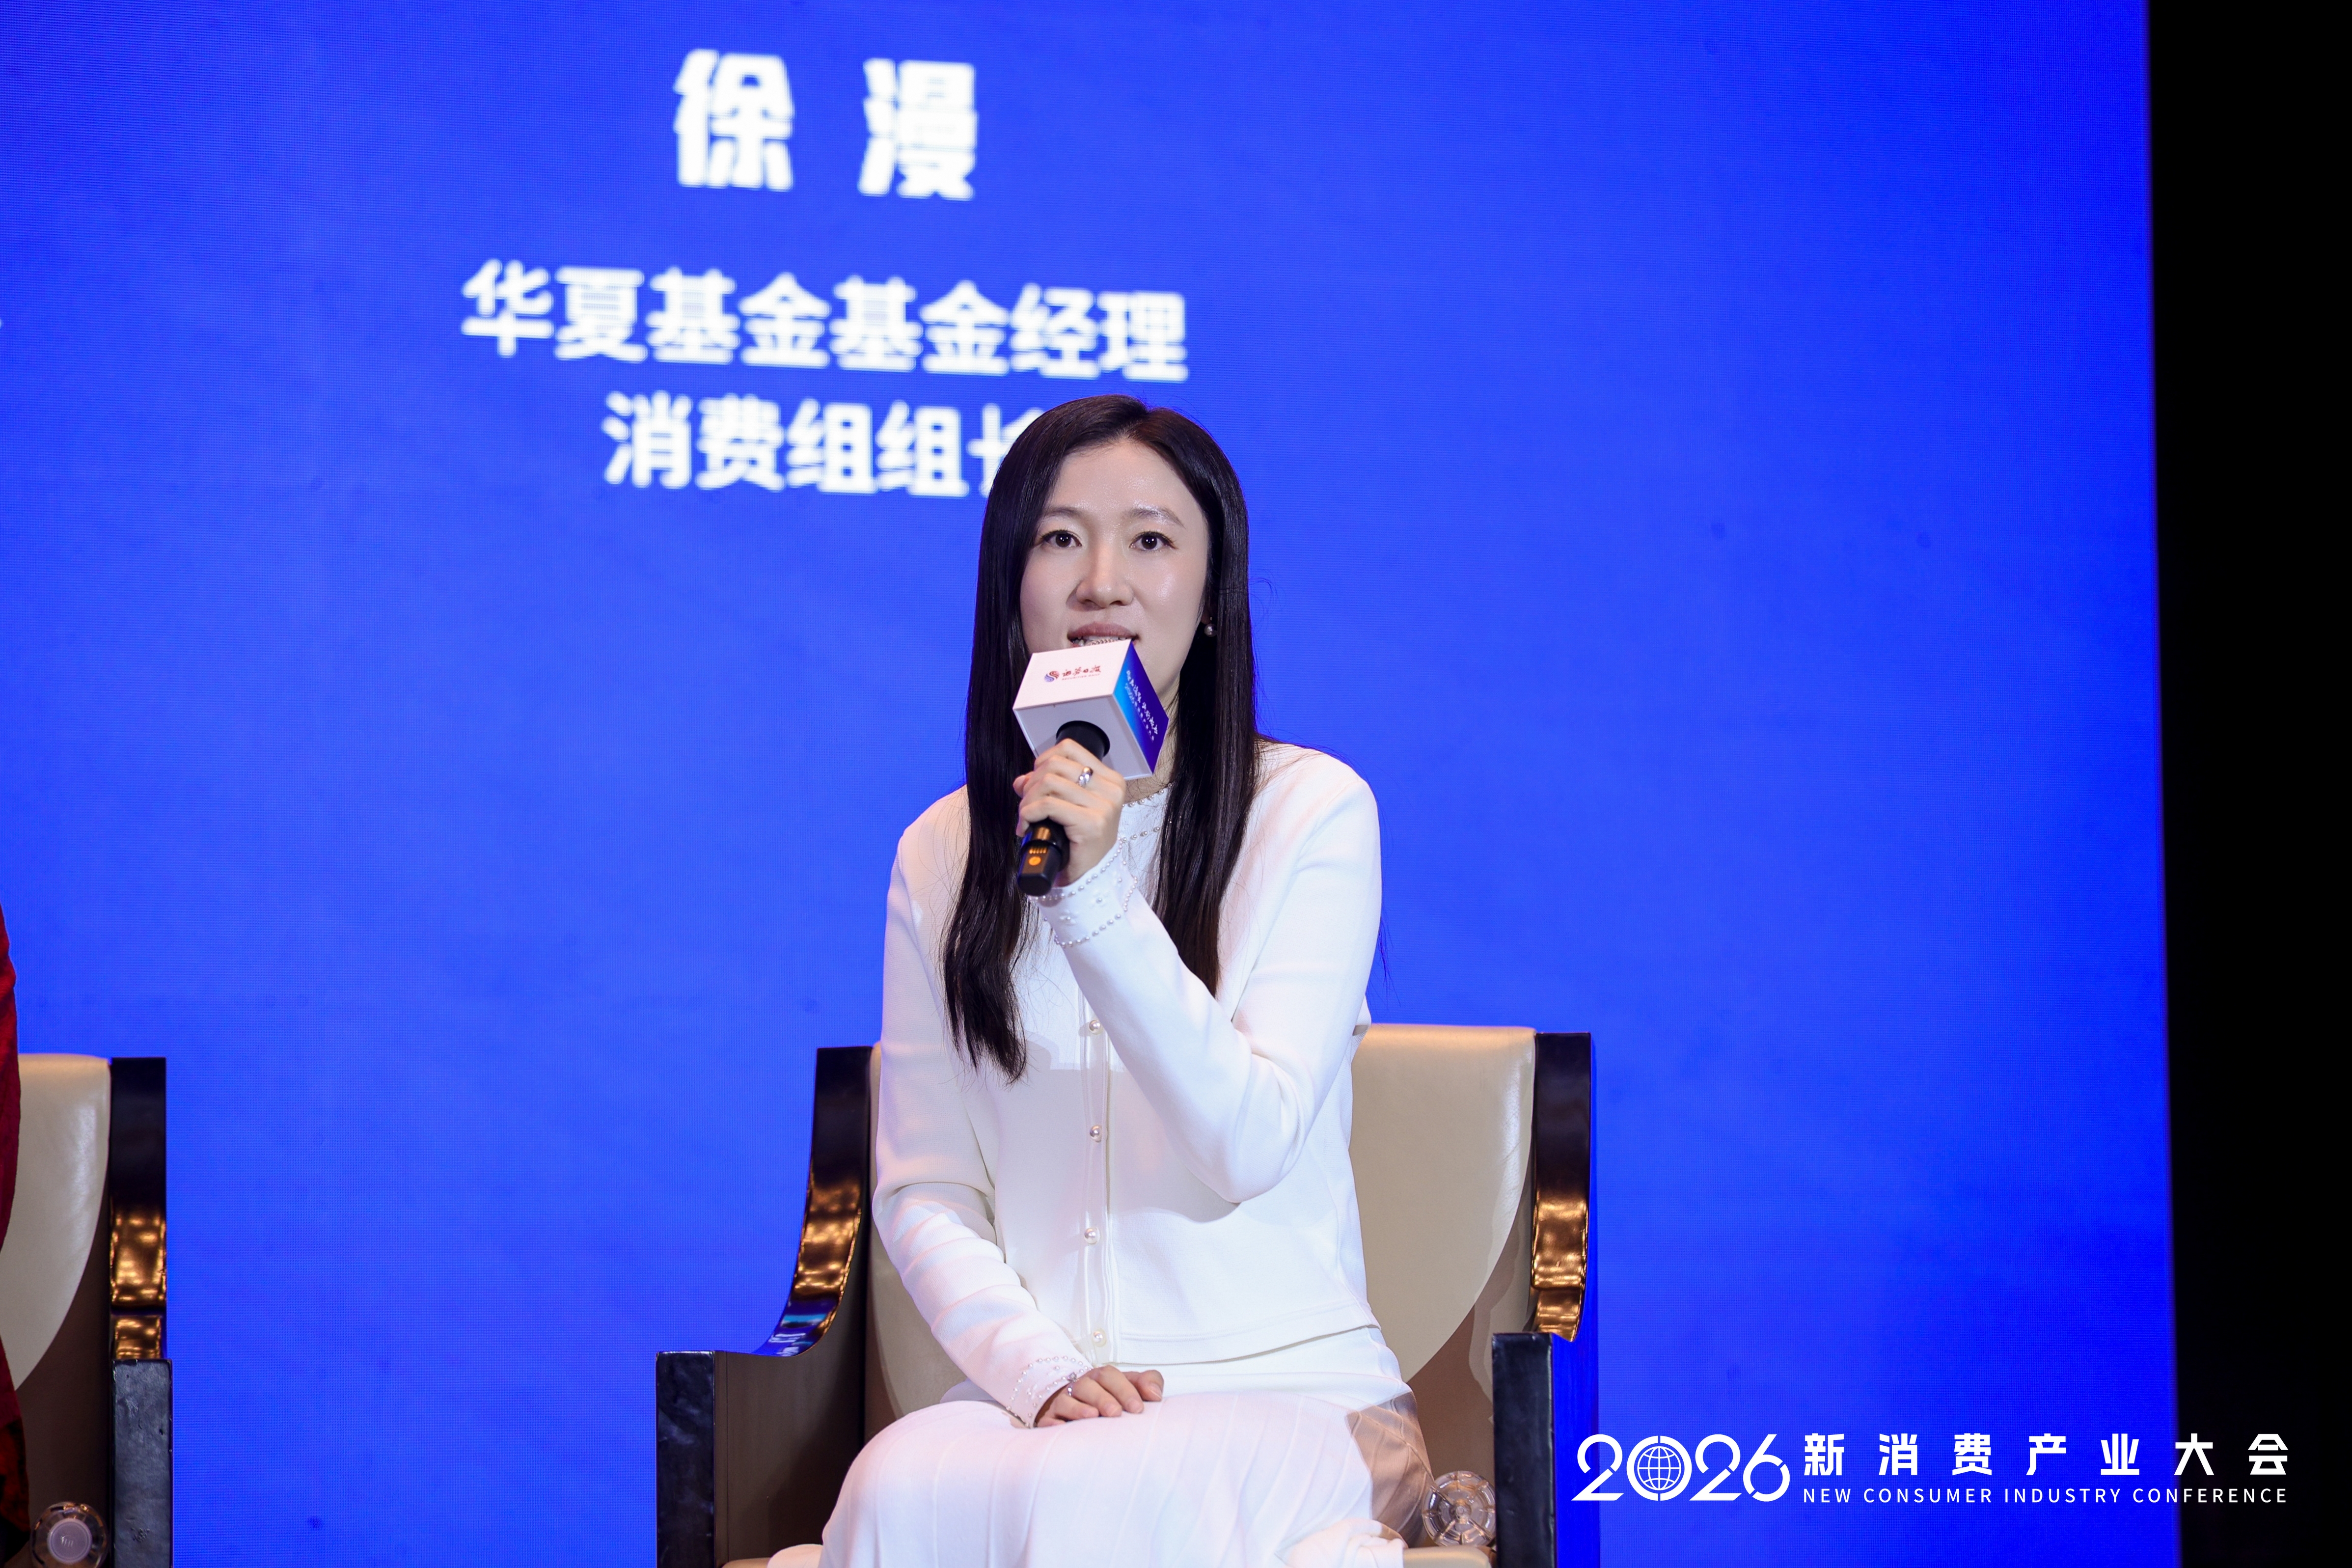
在以“资本·流量如何双向奔赴”为主题的圆桌对话中,华夏基金管理有限公司基金经理、消费组组长徐漫结合A股、港股投研实践,剖析当前消费板块估值环境,围绕流量转化、IP价值、跨市场估值逻辑分享观点。
当前受到资本市场资金偏好的影响,消费板块整体估值中枢回落至历史低位,一批基本面扎实的消费龙头面临系统性低估。行业底层逻辑正在切换,上一个消费增长周期里,曝光是行业稀缺资源;进入存量时代,用户复购能力成为检验品牌生命力的核心指标。资本追逐流量多年之后,消费投资逻辑发生转变,市场开始追问流量能否持续、能否沉淀为长期资产。
对此,徐漫表示,跨市场消费标的的估值标尺并不完全相同,A股、港股之间的差异根源就来自两地投资者的评价视角。
“港股市场注重股东回报和长期自由现金流,且在企业不同生命周期的估值切换速度较快。A股市场近年来也逐步加强对投资回报率的认识,但依旧是以成长属性为主导的市场,对于企业战略调整和边际变化的敏感度更高,因而投资机构也会注重企业从供给创造需求的能力以及对应的潜在市场空间。”她说。
有了差异化的跨市场估值判断框架,流量价值如何落地,自然成为后续研判的重点。针对市场热议的网红IP热度难以延续的现象,徐漫跳出“网红变长红”的惯性讨论框架,将观察焦点放在IP到品牌资产的跃迁上。
“我不问‘怎么从网红变长红’。我换个问法:一个IP(知识产权)火了之后,它离‘品牌资产’还有多远?”在她看来,流量自带周期性,单纯投放换来的热度往往缺乏根基。企业真正要做的,是提炼IP记忆点、搭建长效用户互动机制,远期逐步塑造具备影响力的文化符号,这也是长期资本愿意陪伴消费企业成长的核心前提。
而IP长效运营的底层,依旧离不开稳定自洽的商业模式。围绕消费长期投资,徐漫确立了一条刚性判断底线:即便赛道优质、增速亮眼、商业故事饱满,若商业模式无法实现品牌、产业链、消费者三方均衡,就不会纳入长期持仓。
“在标的筛选中,我会以企业、产业链、消费者三方的长期均衡作为核心衡量标尺。如果一家消费公司搭建的商业模式难以维持这种平衡,我便会重新评估它的长期价值:比如采取加盟扩张模式的业态,虽然能很快地成长和获得较好的收益,但是如果加盟商在其中承担了与收益不对等的风险,那么后续可能会出现一系列的矛盾,不断侵蚀其商业基础。如若品牌产品本身的一些机制可能导致不可控的成瘾性,不利于消费者与品牌的长期关系,也会导致社会外部性成为影响商业模式成立的意外因素。”她说。
在徐漫看来,尽管A股与港股的估值视角有所差别,但这套均衡判断标准在两地市场保持统一,区别仅体现在投资决策节奏上。立足行业现状向前展望,消费板块的验证主线将落在供需格局修复之上。
“很多消费品公司这几年已经经历过外部周期对企业经营的考验,我判断明年能够验证供需格局改善的行业会变多,而竞争格局的改善也会得到市场重新定价,因此我也会关注具体企业的产品以及服务定价是否得到增强。”徐漫表示。
(编辑 上官梦露)
 京公网安备 11010602201377号京ICP备19002521号