本报记者 王雪儿
10月19日,A股三大指数涨跌互现,上证指数收涨0.39%,深证成指微涨0.13%,创业板指下跌0.94%,沪深北三市成交额约1.45万亿元,较前一交易日有所回落。此前一周(10月12日至16日),上证指数累计下跌2.56%,深证成指、创业板指分别下跌6.64%、8.90%;10月16日,沪深北三市成交额缩至1.57万亿元。
指数回调的同时,资金面与业绩面释放出三重信号。
资金借道宽基ETF低位布局。万得统计显示,10月12日至16日全市场ETF合计净流入1268.59亿元,其中股票宽基ETF单周净流入836.44亿元。中证500、中证1000、中证2000指数上周跌幅均在6%以上,10月19日分别上涨0.41%、0.24%和下跌0.46%,中小盘品种抛压有所缓和但尚未逆转。10月19日大盘窄幅震荡之际,科创50ETF华夏成交额约75.60亿元、创业板ETF易方达成交额约69.74亿元。
同期,杠杆资金继续减少。万得数据显示,截至10月16日,沪深北三市的融资余额合计24597.06亿元,已连续6个交易日减少;较6月25日30101.97亿元的年内峰值回落约5500亿元。国信证券在研报中表示,科技板块筹码出清和情绪释放进程已经过半,但短线外资、杠杆资金仍有待进一步出清。
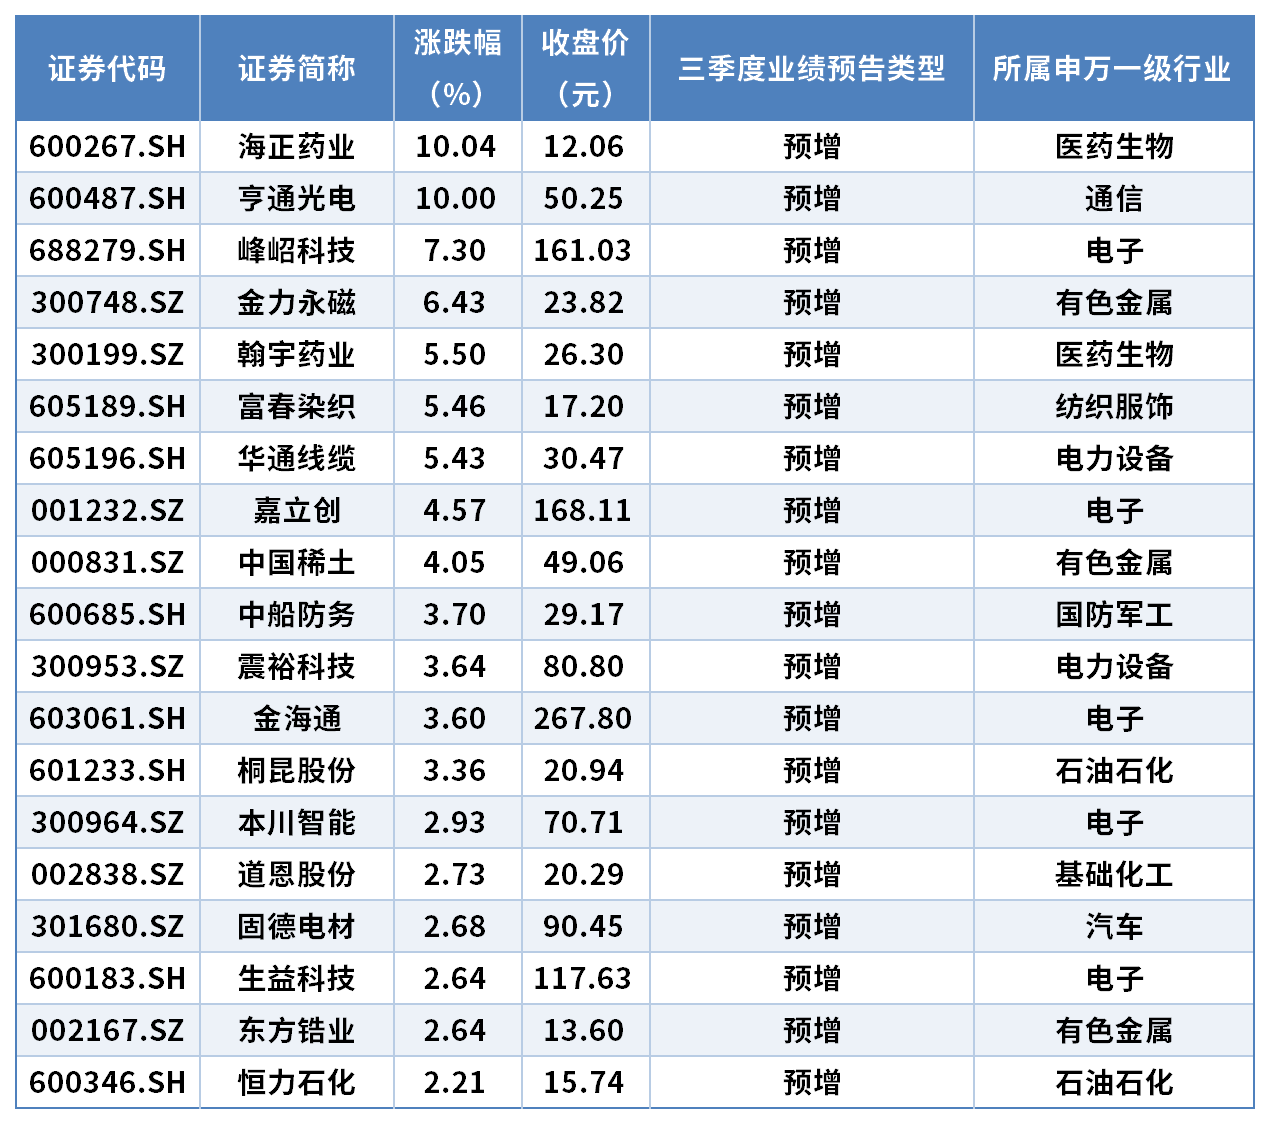
表:10月19日涨幅居前三季报预增个股一览 数据来源:万得 制表:王雪儿
业绩层面,三季报预告释放积极信号。万得数据显示,截至10月19日16时,159家A股公司披露三季报预告,132家预喜(98家预增、13家扭亏、21家略增),预喜率83.02%,集中在电子和电力设备两大行业;但159家占全市场不足3%,权重龙头尚未集中出场。
排排网财富研究员张鹏远对《证券日报》记者表示,宽基ETF连续净流入、融资余额回落、三季报预喜率较高,对应的是长线资金在接、杠杆在降、业绩相对稳固,底部区域特征正在累积;宽基ETF持续大额净流入,中长期配置资金逢低布局,形成市场托底力量。他进一步表示,三个条件里筹码出清相对更可控,融资回落、成交集中度下降、ETF承接增强已在修复,海外利率改善弹性大但节奏受通胀与油价扰动,增量资金改善则偏渐进。
政策面信号在累积。国家统计局服务业调查中心、中国物流与采购联合会9月30日发布数据显示,9月份,我国制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,升至扩张区间。10月10日,证监会召开资本市场和金融形势专家座谈会,与会专家提出持续加强稳市机制建设、进一步拓宽中长期资金来源和入市方式、推动有条件的上市公司加大分红回购力度等建议。
苏商银行特约研究员付一夫对《证券日报》记者表示,这几组变化说明底部区域的必要条件正在齐备,但充分条件尚未闭合——预喜含金量取决于盈利改善是广谱还是集中在少数景气链条,后者不足以支撑系统性企稳;接近底部也不等于可以右侧介入,托底资金压平下行斜率后,方向仍要看有无自发买盘接续。他还提到,机构判断的温差本质不是方向对立,而是对出清进度赋予的权重不同,偏审慎一方把出清未完成视为主导变量,偏乐观一方则倾向用结构选择抵消总量不确定性。
机构整体偏克制但路径不同。中金公司在研报中表示,短期外部扰动与资金面压力叠加,仍需等待积极信号,但国内基本面与中期逻辑未变,对市场中期走势不必悲观;在配置方向上,“科技+红利”的哑铃型结构有望兼顾盈利增长弹性、股东现金回报与组合稳定性。招商证券则在研报中表示,对10月A股保持谨慎乐观,判断在美债利率仍高、内需偏弱的背景下更可能是结构性修复窗口,风格上推荐均衡配置、聚焦景气与业绩。国信证券进一步将企稳条件具象化,在研报中表示,市场回暖需外部扰动改善、科技筹码拥挤缓解、股市资金面改善与基本面担忧缓解契机同步出现。
(编辑 上官梦露)
 京公网安备 11010602201377号京ICP备19002521号